1. Impacto esperado en la economía, tipo de cambio e inflación hasta diciembre de 2026
Economía e inflación
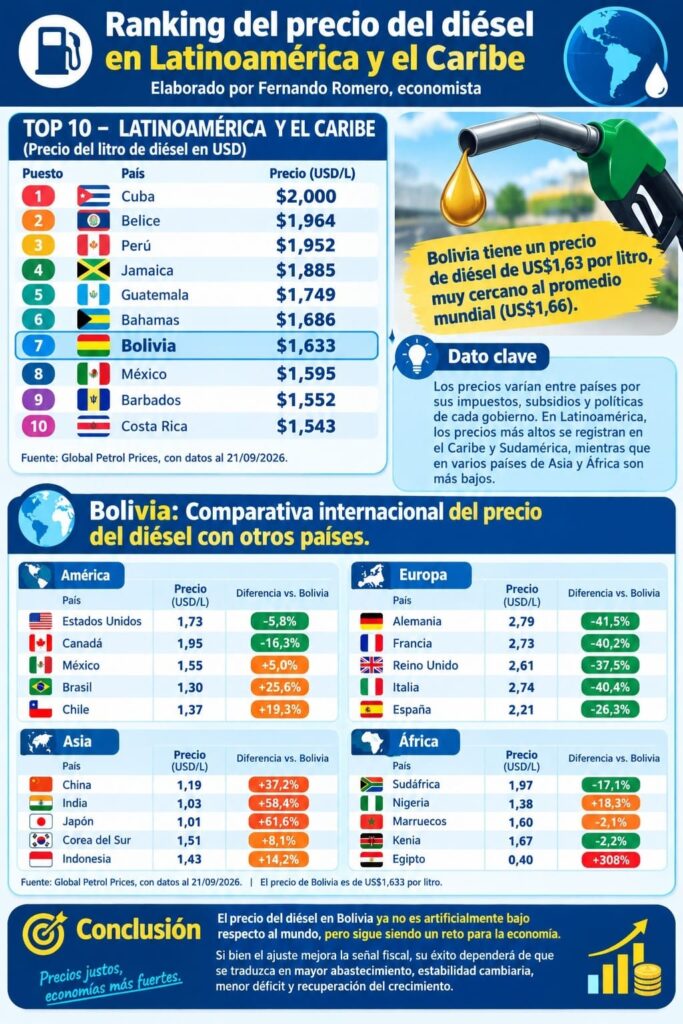
El primer efecto del DS 5716 es un fuerte shock de costos, porque el diésel pasó de Bs. 9,80 a Bs.17,95 por litro, un aumento de 83,2%. Global Petrol Prices registra para Bolivia un precio de Bs. 17,95 o $us.1,63/litro, frente a un promedio mundial cercano a 1,66 dólares.
El problema es que Bolivia no está absorbiendo solamente un aumento internacional, está trasladando simultáneamente un fuerte ajuste interno y una elevada depreciación cambiaria.
El INE reportó hasta agosto una inflación acumulada de 3,01% y una inflación interanual de 5,02%, pero septiembre-diciembre incorporarán el nuevo costo energético; lo cual podría llevar a una inflación anual de 17 al 20%, dependiendo de como se ajuste su mercado interno, como influya la suba de precios (económica y social), y como se desenvuelva el precio internacional del barril de petróleo.
=> Recibir por Whatsapp las noticias destacadas
Además, el shock internacional de 2026 ha afectado especialmente al diésel, cuya oferta mundial está más tensionada que la gasolina. Con un Brent nuevamente por encima de $us.100 y el WTI alrededor de $us. 95 al 24 de septiembre, el riesgo de nuevos incrementos internacionales continúa elevado.
Por ello, dentro de un escenario técnico para diciembre sería una inflación anual aproximadamente de 10–15%, pudiendo acercarse al 15–20% si coinciden petróleo caro, depreciación del boliviano y nuevos problemas de abastecimiento. El mayor riesgo no es solamente la inflación del diésel, sino la transmisión hacia alimentos, transporte, construcción, comercio, servicios y expectativas de precios.
Tipo de cambio y actividad económica
En el mercado cambiario, el combustible genera una presión adicional porque Bolivia continúa necesitando divisas para importar diésel y otros derivados, aunque ahora una mayor parte del costo sea trasladada al consumidor.
El BCB registra un tipo de cambio oficial de venta que alcanzó Bs. 12,22 por dólar en septiembre, mientras las cotizaciones bancarias muestran una elevada volatilidad.
Si el petróleo permanece sobre los 100 dólares y la demanda de divisas continúa superando su oferta, no sería prudente asumir una estabilización inmediata del mercado cambiario.
Un escenario de estrés podría llevar el tipo de cambio transaccional hacia aproximadamente Bs.13–15 por dólar antes de finalizar 2026, aunque no es una predicción puntual sino un rango de sensibilidad.
La depreciación elevaría nuevamente el costo de alimentos, maquinaria, repuestos, medicamentos, insumos y bienes importados, generando una segunda ronda inflacionaria.
Por el lado real, el aumento del combustible reduce el ingreso disponible de los hogares y eleva los costos empresariales, particularmente en transporte, agricultura, minería y comercio.
Por tanto, el efecto combinado puede ser más inflación con menor consumo e inversión, es decir, una combinación de estanflación y mayor presión cambiaria. La eliminación del subsidio mejora la señal fiscal y reduce una distorsión, pero su resultado macroeconómico dependerá de que se estabilicen simultáneamente las divisas, el abastecimiento y las expectativas.
2. Precio del diésel: Posición de Bolivia en Latinoamérica y el Caribe
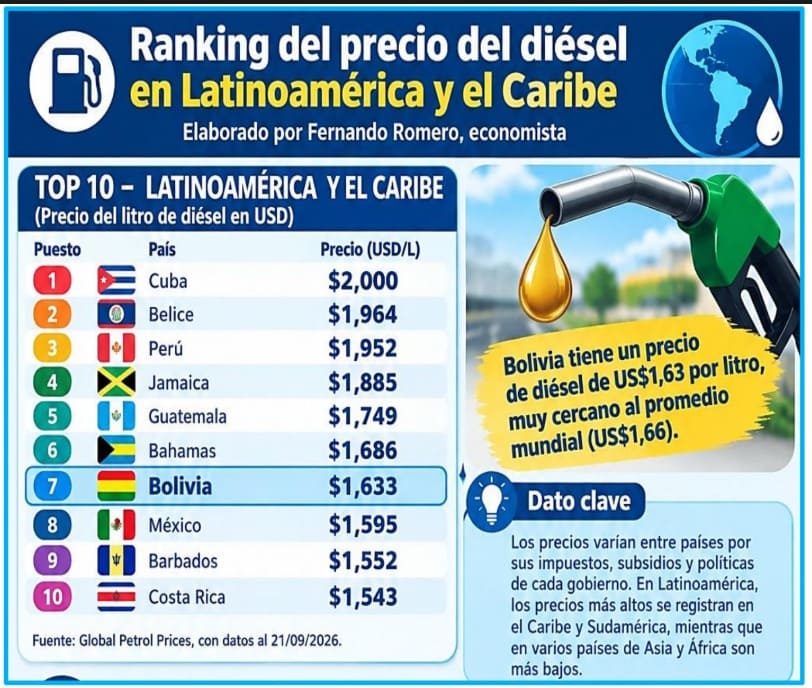
Según Global Petrol Prices, al 21 de septiembre de 2026, Bolivia tenía un precio de $us. 1,633 por litro, frente a un promedio mundial de aproximadamente $us. 1,66.
¿Es beneficioso este precio para Bolivia?
El precio de $us. 1,63/litro no es extraordinariamente alto en términos internacionales, porque está prácticamente en el promedio mundial de
$us.1,66.
Sin embargo, para Bolivia la comparación relevante no es únicamente el precio internacional, sino la capacidad de pago de hogares y empresas y la productividad de la economía.
El ajuste desde Bs. 9,80 hasta Bs. 17,95 fue de 83,2%, por lo que el problema principal es el tamaño del shock interno. Además, Bolivia continúa siendo importadora neta de combustibles líquidos y tiene restricciones importantes de divisas.
Se advierte que los mercados con precios liberalizados transmiten rápidamente los shocks petroleros, mientras los mercados regulados suelen amortiguarlos temporalmente. Por ello, vincular el precio interno al internacional mejora la señal económica y reduce la distorsión del subsidio, pero aumenta la exposición de Bolivia a petróleo, refinación, fletes y tipo de cambio.
En términos fiscales puede ser una corrección importante; en términos sociales y productivos requiere mecanismos de transición. La sostenibilidad dependerá de que el ahorro fiscal se traduzca en menor déficit, mayor disponibilidad de divisas y mejor abastecimiento, y no solamente en un aumento del precio al consumidor.
3. ¿Desaparecerá el contrabando y el desvío hacia actividades ilícitas?
La eliminación del subsidio reduce fuertemente el incentivo económico al contrabando, pero difícilmente lo elimina por sí sola. El problema es que el precio boliviano ahora es aproximadamente $US.1,63/litro, mientras algunos países vecinos mantienen precios considerablemente inferiores.
Por tanto, pueden seguir existiendo oportunidades de arbitraje dependiendo de la frontera, impuestos, transporte y precio efectivo de cada mercado. Además, el contrabando no depende únicamente del diferencial de precios, sino de la probabilidad de detección y sanción, controles fronterizos y trazabilidad.
La política debería incorporar control electrónico de cisternas, trazabilidad desde importación hasta estación de servicio y registro de grandes consumidores. También sería importante cruzar información de consumo con placas, maquinaria agrícola, empresas mineras y flotas de transporte.
Para combatir el desvío hacia minería ilegal y otras actividades ilícitas se necesita coordinación entre Aduana, ANH, YPFB, FELCN, Policía, Fuerzas Armadas y autoridades tributarias, dentro de sus competencias legales.
El Estado debería concentrar controles en los puntos y consumidores de mayor riesgo, en lugar de imponer controles indiscriminados a toda la población. También ayudaría una política de precios diferenciados o mecanismos focalizados para sectores productivos estratégicos, siempre que sean auditables. En síntesis, el “dieselazo” reduce el subsidio implícito y el incentivo al arbitraje, pero sin trazabilidad, fiscalización y control fronterizo no garantiza que desaparezcan el contrabando ni el desvío.
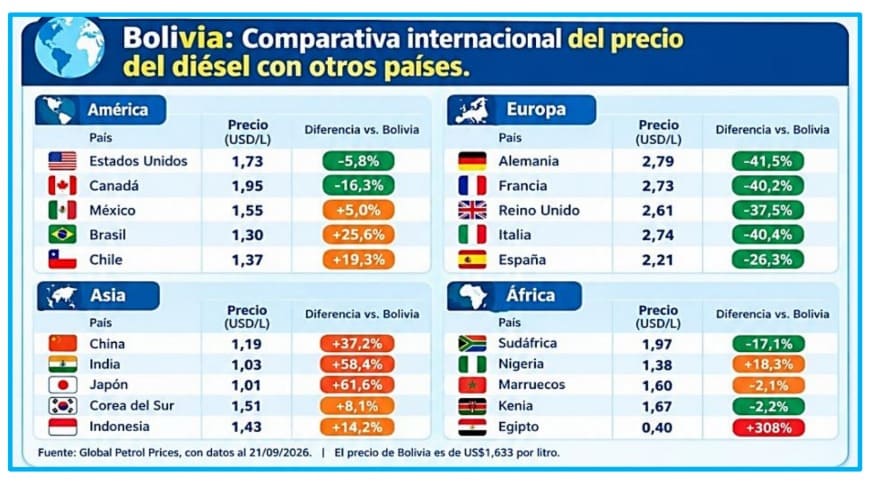
5. Comparativa internacional el precio del diésel de Bolivia con el mundo
Para hacer comparable la información utilizo USD/litro al 21 de septiembre de 2026, incluyendo los precios minoristas reportados por Global Petrol Prices, que incorporan impuestos y subsidios según cada país.
Los datos muestran una característica importante: Bolivia ya no tiene un precio artificialmente bajo respecto del promedio mundial, pues USD1,63 está muy próximo al promedio mundial de USD1,66.
Pero tampoco se puede concluir que todos los países deban converger al mismo precio: Europa tiene cargas tributarias mucho mayores, mientras varios países asiáticos y productores de petróleo mantienen precios inferiores mediante regulación o subsidios.
Por ejemplo, China registra USD1,19, India USD1,03 y Japón USD1,01; mientras Alemania llega a USD2,79 y Francia a USD2,73.
6. Conclusión general
El principal cambio económico del DS 5716 es que Bolivia pasó de un régimen de precio interno fuertemente subsidiado a uno mucho más expuesto al mercado internacional: Bs. 17,95 por litro equivale a USD1,63, prácticamente el promedio mundial actual.
Desde el punto de vista de las finanzas públicas, esto elimina una distorsión importante y puede reducir la presión sobre el gasto público y las divisas destinadas a importar combustibles. Sin embargo, esto genera presiones cambiarias e inflacionarias lo cual afecta paulatinamente el poder adquisitivo de una moneda boliviana ya devaluada.
Pero el costo de transición es considerable: el precio aumentó 83,2%, afectando directamente al transporte y, mediante efectos de segunda ronda, prácticamente a toda la estructura productiva.
El contexto internacional tampoco es favorable, porque el conflicto de Medio Oriente mantiene al Brent por encima de USD100 y al WTI alrededor de USD95–
- Global Petrol Prices señala además que los shocks de petróleo se transmiten con especial intensidad al diésel cuando existen restricciones de refinación y suministro.
En Bolivia, el riesgo adicional es cambiario: un dólar más caro encarece simultáneamente combustibles, alimentos, repuestos, maquinaria e insumos importados. Por ello, el ajuste del combustible por sí solo no garantiza estabilidad macroeconómica.
Su éxito dependerá de la capacidad del Gobierno para convertir el ahorro de la subvención en menor déficit, mayor liquidez externa, abastecimiento normal y recuperación de la confianza.
Al mismo tiempo, el ajuste del diésel puede contribuir a reducir el incentivo al contrabando, pero no elimina por sí mismo las redes ilegales ni el desvío de combustible. La política complementaria debe incluir trazabilidad, controles inteligentes, fiscalización fronteriza y seguimiento de grandes consumidores.
La gran contradicción que Bolivia debe resolver es que el precio internacional del combustible ya fue trasladado al ciudadano, pero la escasez y la presión cambiaria no desaparecen automáticamente. Por eso, el verdadero indicador de éxito no debería ser solamente cuánto cuesta el litro, sino si mejora simultáneamente el abastecimiento, las reservas líquidas, el tipo de cambio, la inflación, el déficit fiscal y la actividad económica del país.
Si esos indicadores no mejoran, el país habrá corregido el precio del diésel, pero no necesariamente habrá resuelto el problema macroeconómico que originó la crisis.