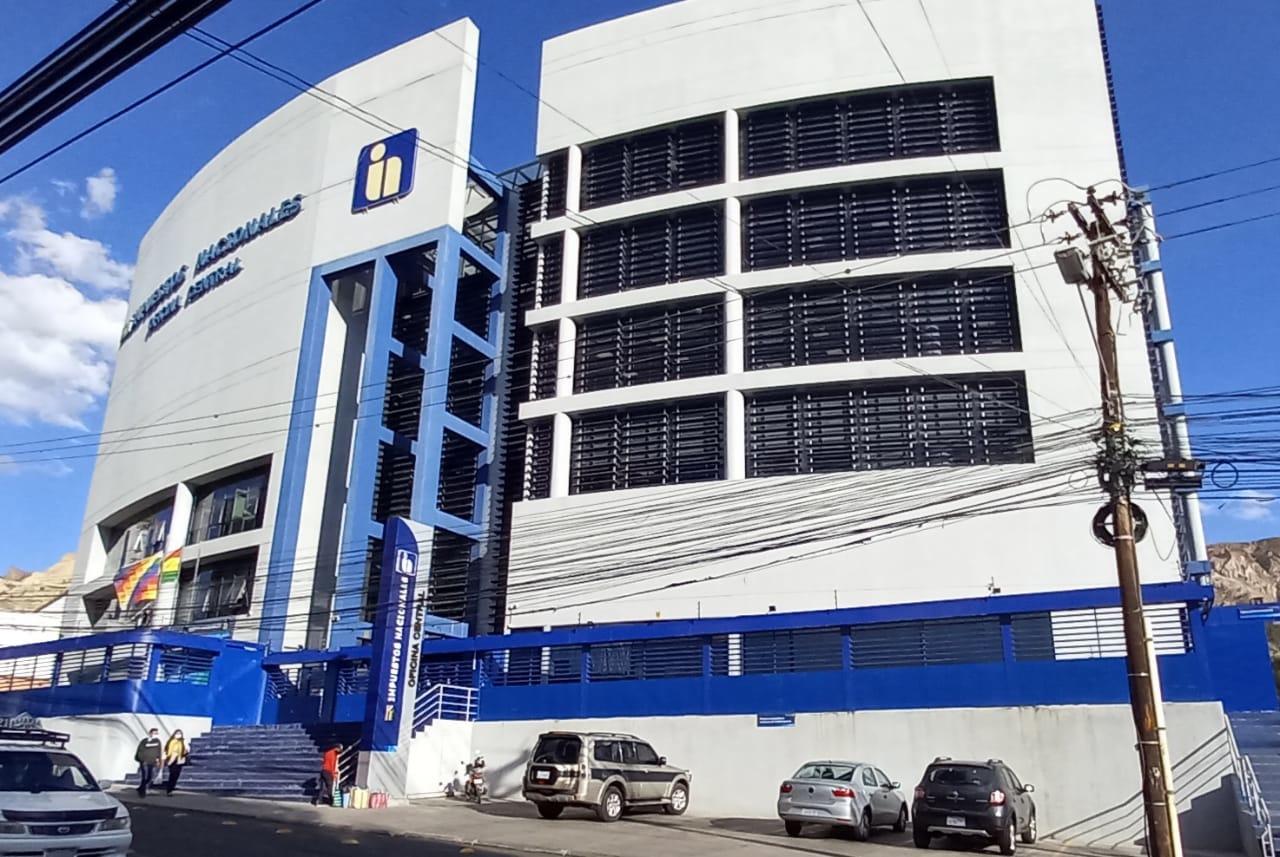
El edificio de Impuestos Nacionales, en la sede de Gobierno. Foto: Archivo
Impuestos Nacionales (SIN) puso en marcha un procedimiento simplificado para emitir facturas sin el Impuesto al Valor Agregado (IVA) en la primera venta en el mercado interno de bienes e insumos destinados a la producción, en aplicación de la Ley 1755 y su Decreto Supremo N° 5709.
La medida, reglamentada mediante la Resolución Normativa de Directorio (RND) N° 102600000039, establece una exención del IVA por cinco años para la comercialización inicial de bienes de capital, insumos, semillas, drones, repuestos, material genético, herramientas y plantas industriales comprendidos en la normativa.
Con esta disposición, el SIN busca facilitar el acceso a maquinaria, tecnología e insumos para los sectores agropecuario, industrial, de la construcción, transporte y minería, mediante la reducción de los costos asociados a la adquisición de estos bienes.
La administración tributaria sostiene que la medida contribuirá a “abaratar los costos de producción, incentivar la inversión privada y modernizar la capacidad técnica de los productores nacionales”.
=> Recibir por Whatsapp las noticias destacadas
IVA
Para aplicar el beneficio, los contribuyentes deben inscribir previamente su negocio en el Registro Nacional de Contribuyentes (RNC). Asimismo, registrar la actividad económica habilitada por la Ley N° 1755.
Una vez cumplido ese requisito, podrán emitir las facturas correspondientes a través de la Oficina Virtual Tributaria del SIN, en el portal www.impuestos.gob.bo.
El sistema incluye una opción denominada “Facturación Bienes e Insumos Productivos Ley N° 1755”, disponible en el módulo Sistema de Facturación. Los contribuyentes podrán ingresar con las mismas credenciales que utilizan en el Sistema en Línea para emitir los documentos tributarios.
Estas facturas no generarán derecho a crédito fiscal, de acuerdo con el procedimiento de Impuestos Nacionales.
Sectores productivos
La exención comprende bienes e insumos destinados a distintas actividades económicas. En el sector agropecuario, incluye semillas mejoradas, genética, insumos y tecnología como drones agrícolas. Para la industria y la construcción, abarca maquinaria, herramientas especializadas y plantas industriales.
En transporte y minería, el beneficio contempla equipos, herramientas e insumos de trabajo que cumplan las condiciones previstas en la normativa.
El procedimiento especial de facturación y la actividad económica asociada tendrán carácter temporal. Operarán exclusivamente durante los cinco años de vigencia del beneficio que establece la Ley N° 1755.