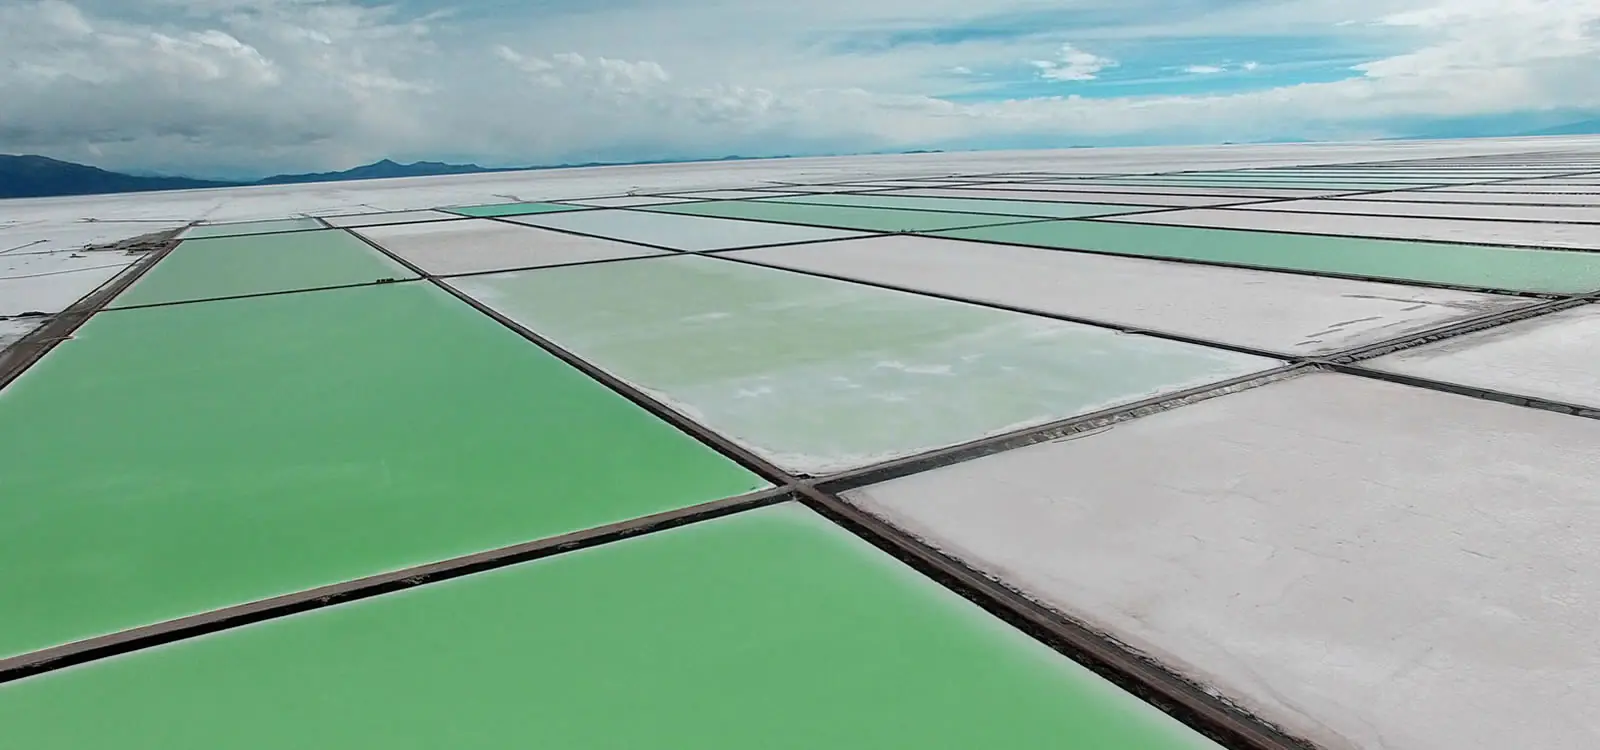
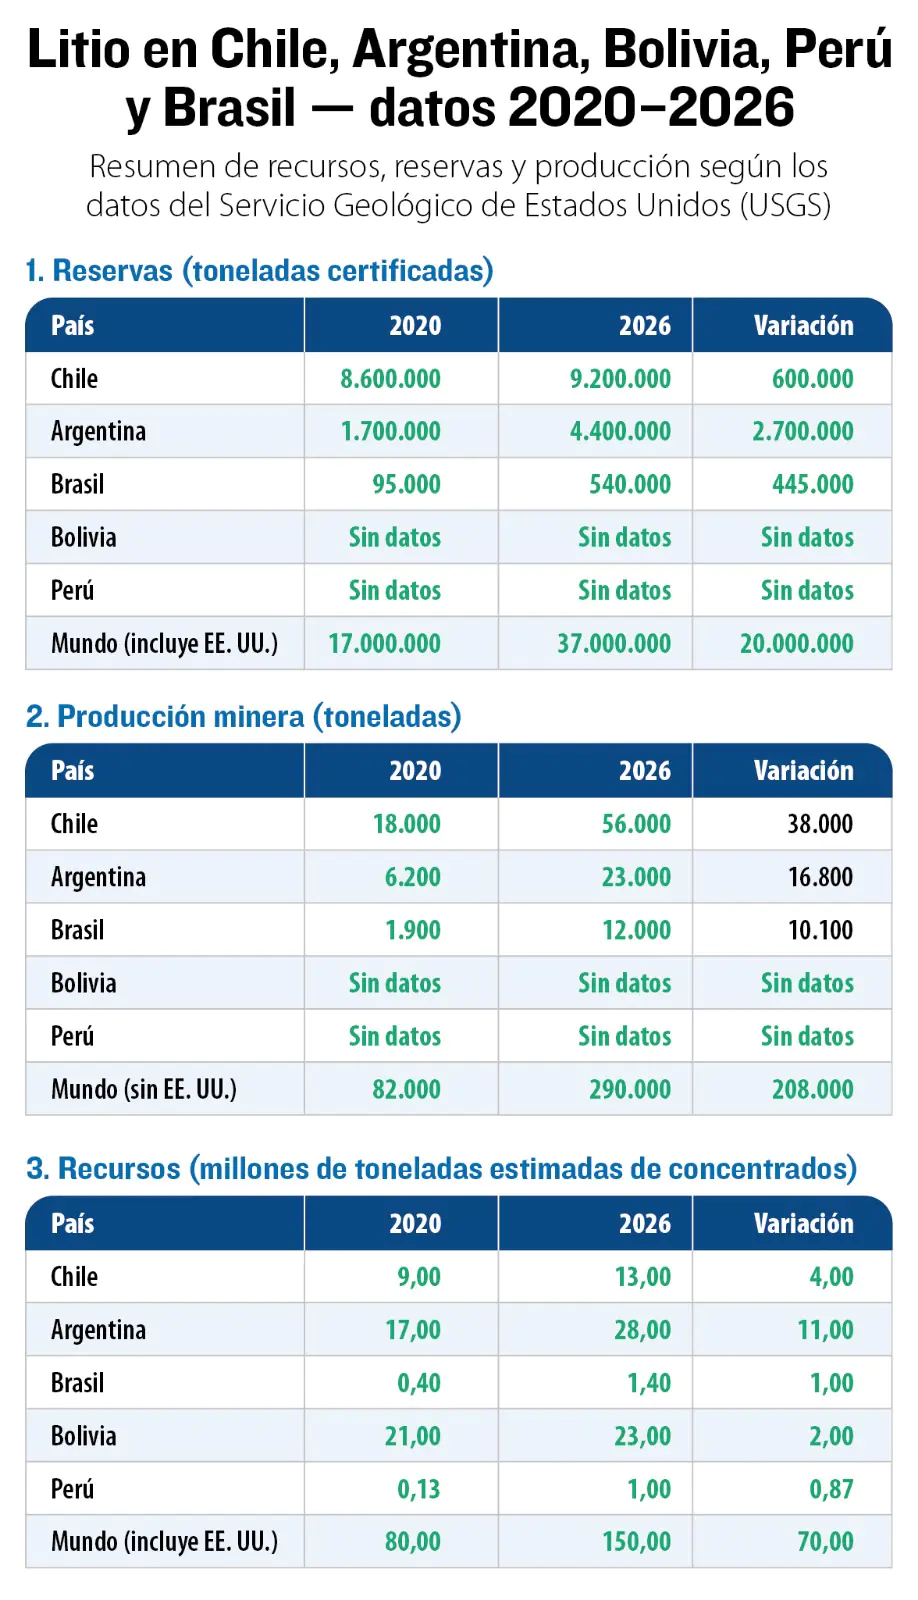
La producción mundial de litio, sin contar a Estados Unidos, pasó de unas 82.000 toneladas en 2020 a 290.000 estimadas en 2025, según los Mineral Commodity Summaries del Servicio Geológico de Estados Unidos (USGS, según su sigla en ingés). Chile, Argentina y Brasil aportaron casi un tercio de ese total. Bolivia y Perú, pese a sus recursos, no figuran con producción en esas tablas.
La brecha tiene explicación técnica. Los recursos son el litio identificado en el subsuelo. Las reservas son la fracción que puede extraerse con rentabilidad según la tecnología y los precios actuales. La USGS no certifica: compila datos de empresas y gobiernos y los revisa cada año.
Chile, el líder por ahora
Chile mantiene reservas de entre 9,2 y 9,3 millones de toneladas desde la edición 2021, las mayores de la región. Su producción pasó de 18.000 toneladas estimadas en 2020 a 56.000 en 2025, un 19% del total mundial.
=> Recibir por Whatsapp las noticias destacadas
La inversión anunciada apunta al mismo salar. Codelco y SQM, a través de Novandino, ingresaron en julio a evaluación ambiental el proyecto Salar Futuro, con más de $us 3.000 millones para extraer litio de forma directa en el Salar de Atacama y prolongar la operación de 2031 a 2060. Todavía no tiene aprobación. Rio Tinto, por su parte, se comprometió a aportar hasta $us 900 millones por el 49,99% del Salar de Maricunga junto a Codelco: 350 millones al cierre y 500 millones tras la decisión de construir. La Fiscalía Nacional Económica aprobó el acuerdo en agosto, sin condiciones.
Argentina en despegue
Argentina fue el caso de mayor crecimiento entre los grandes. Sus reservas subieron de 1,7 millones de toneladas en la edición 2020 a 4,4 millones en la de 2026, y su producción pasó de 6.200 a 23.000 toneladas estimadas.
A diferencia de Chile, aquí la inversión tiene aprobación formal. Seis proyectos de litio fueron aprobados en el Régimen de Incentivo para Grandes Inversiones (RIGI) por unos $us 6.000 millones. Los encabezan Rincón, de Rio Tinto, con $us 2.744 millones, y la ampliación de Cauchari-Olaroz, con $us 1.241 millones. Algunas cifras varían según la fuente, porque se informan montos totales o solo de activos elegibles.
Brasil en crecimiento
Brasil produce litio a partir de roca dura, no de salmuera. Su producción subió de 1.900 a 12.000 toneladas entre 2020 y 2025, y sus reservas, de 95.000 a 540.000. La inversión es menor: Atlas Lithium estima 2.000 millones de reales para su proyecto Neves, y el BNDES aprobó en 2024 otros 487 millones de reales (unos $us 86 millones de entonces) para la segunda planta de Sigma Lithium.
Bolivia y Perú estancados
Bolivia figuró con 21 millones de toneladas de recursos en las ediciones 2020, 2021 y 2023, y con 23 millones desde la de 2024. Fue la primera del ranking hasta que Argentina la igualó en la edición 2025 y la superó en la de 2026, con 28 millones. En ninguna de las ediciones consultadas la USGS le asigna reservas ni producción.
Los contratos que la estatal YLB firmó a fines de 2024, bajo el gobierno de Luis Arce, con Uranium One (Rusia) y CBC (China) suman más de $us 2.000 millones para tres plantas de extracción directa en la zona del Salar de Uyuni. Siguen pendientes en la Asamblea Legislativa, y en agosto el presidente de YLB dijo que deberán adecuarse a la nueva ley del litio.
Perú pasó de 130.000 toneladas de recursos a 1 millón. Falchani, su proyecto más avanzado, requiere $us 834 millones, no tiene financiamiento anunciado y la aprobación de explotación se espera para el segundo semestre de 2028.
Lo que dicen los datos
En los cinco países el recurso no se convierte en producción sin reservas reconocidas, permisos y capital. Chile y Argentina cumplen esas condiciones en distinto grado, y Brasil las está construyendo. Bolivia y Perú no pasan aún de la primera etapa. Para nuestro país, la pregunta pendiente es qué tendría que ocurrir para que sus 23 millones de toneladas aparezcan en la columna de reservas.