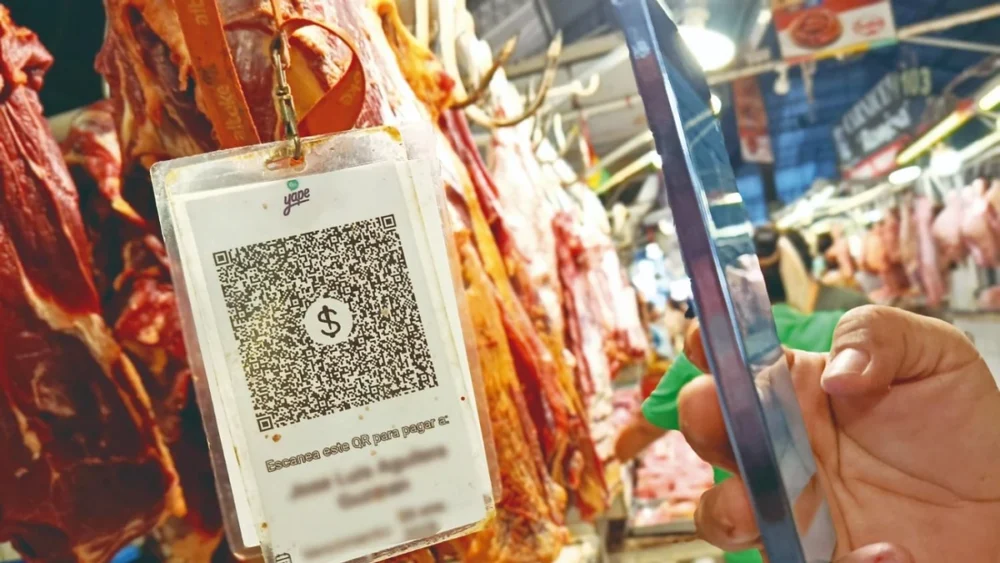
La región oriental concentra el 42,4% de las operaciones con billetera móvil. Los comerciantes y estudiantes cuentan cómo los pagos digitales facilitan sus compras y reducen la dependencia del efectivo
Por Ernesto Estremadoiro Flores

Fuente: El Deber
Por cada segundo que tome leer esta nota, en Bolivia se realizan, en promedio, 28 pagos mediante QR. El dato no es una exageración ni una campaña de marketing: se desprende del Informe de Vigilancia del Sistema de Pagos 2025 del Banco Central de Bolivia (BCB). El reporte oficial muestra el avance de las herramientas digitales en la cadena de pagos del sistema financiero, donde Santa Cruz lidera las operaciones con billetera móvil.
=> Recibir por Whatsapp las noticias destacadas
etrás de esa velocidad hay compras pequeñas, negocios que conservan clientes y personas que encuentran menos motivos para llevar billetes. En el mercado Antiguo Abasto, Catalina, comerciante de verduras, explica el cambio desde su experiencia: cuando alguien llega sin efectivo, todavía puede comprar.
“Casi mayoría nos pagan ahora ya”, responde al calcular cuánto de sus ventas cobra por QR. No lleva una estadística, pero reconoce que la herramienta se volvió parte de su trabajo. La utiliza desde hace unos cuatro o cinco años y asegura que, hasta ahora, no tuvo problemas.
Durante la conversación, una voz interrumpe: “La bolsa, la bolsa, la bolsa”. La entrevista comparte espacio con el movimiento del mercado. Para Catalina, la discusión sobre digitalización tiene una expresión concreta: recibir el dinero de la venta sin depender del efectivo que lleve el comprador.
Ese uso cotidiano aparece en las cifras nacionales. En 2025, los pagos inmediatos con QR aumentaron un 131% respecto a 2024, según el informe de vigilancia del BCB. El promedio llegó a 1.697 operaciones por minuto, con disponibilidad las 24 horas, los siete días de la semana.
El crecimiento continuó en 2026. Entre enero y junio se registraron 1.142,4 millones de operaciones, un 119,4% más que las 520,7 millones del mismo semestre de 2025, de acuerdo con el Informe de Estabilidad Financiera de julio.
Asoban también identifica esa concentración en operaciones pequeñas. Según cifras de la asociación, en 2025 el QR Simple registró 891 millones de transacciones y movilizó el equivalente a $us 51.293 millones. El 88,4% de las operaciones correspondió a montos inferiores a Bs 500.

La venta no depende del efectivo
Silvia Colque empezó a utilizar QR hace tres años, al mismo tiempo que abrió su puesto de verduras. Para ella, ambos forman parte de una misma experiencia: comenzar el negocio con una alternativa de cobro que sus clientes podían usar desde el celular.
“A veces algunos se olvidan de sacar el dinero y lo hacen nomás en transferencia por QR”, cuenta. Antes, recuerda, quien llegaba sin efectivo no siempre podía llevar todo lo que necesitaba. La facilidad beneficia al comprador y también evita que la comerciante pierda esa venta.
“Es más práctico”, resume. Silvia también considera que el servicio le ayuda a organizarse mejor. Ahora esta herramienta se incorporó en la administración de su pequeño negocio mediante una necesidad inmediata: cobrar, revisar los ingresos y continuar atendiendo.
La dimensión de esas compras ayuda a entender su expansión. En el universo de pagos inmediatos, el 57% de las operaciones del primer semestre de 2026 fue inferior a Bs 50. Es decir, el QR acompaña, sobre todo, gastos cotidianos como el simple hecho de ir a una tienda, el súper y un mercado.
Su avance también cambió la forma de transferir dinero. El BCB señala que los pagos inmediatos representaron el 85% del número de operaciones realizadas mediante banca móvil y billetera móvil en ese semestre. En 2022, esa participación era solo del 13%.

El liderazgo cruceño
Santa Cruz concentró el 42,4% de las operaciones con billetera móvil durante el primer semestre de 2026. La Paz registró el 19,8% y Cochabamba, el 11,3%. Los tres departamentos reunieron el 73,5% de estas transacciones, según el informe del ente emisor.
El liderazgo cruceño también aparece al relacionar las operaciones con la población. Santa Cruz registró 239,52 pagos por habitante, seguida por Beni, con 221,04, y Potosí, con 165,5. La comparación permite observar la intensidad de uso más allá del tamaño de cada departamento.
En el negocio donde trabaja María, otra comerciante consultada, alrededor de la mitad de los compradores paga con QR, según su estimación. Ella usa tanto efectivo como medios digitales, aunque prefiere estos últimos porque le permiten llevar menos dinero encima.
No obstante afirma que, en ocasiones, la aplicación se satura y no pueden comprobar de inmediato si el pago llegó. La rapidez de la compra queda entonces condicionada a la posibilidad de confirmar el ingreso en la cuenta.
De verduras a las fotocopias
Madeline, estudiante de Medicina, utiliza QR desde hace unos dos años y medio. Cuando enumera sus gastos, la excepción aparece enseguida: “Ahorita efectivo solo manejo para el pasaje”. Para el almuerzo y las fotocopias, cuenta, recurre al celular.
Rebeca, también estudiante de Medicina, lleva menos de Bs 100 en efectivo y utiliza aplicaciones bancarias y billeteras digitales. Para pagar, dice, coloca el monto y realiza la operación. Ha observado, sin embargo, que a algunas personas mayores les cuesta manejar estas herramientas.Las estudiantes muestran otra característica del sistema: una misma persona puede utilizar varios servicios. Por eso, las cifras de cuentas o billeteras no deben confundirse con personas distintas. Ambas mencionan más de una aplicación para resolver sus pagos habituales.
Una puerta a los servicios
El informe de vigilancia registra que las billeteras móviles emitidas pasaron de 1,6 millones en 2021 a 6,7 millones en 2025. El BCB vincula su expansión con la facilidad de uso y con servicios como pagos, transferencias y retiros en puntos de atención.
La interoperabilidad permite que los pagos conecten entidades diferentes bajo un estándar común. Para un comerciante, esto amplía las posibilidades de cobrar sin exigir que el cliente utilice su misma entidad. Para el comprador, facilita usar sus recursos en más negocios.
La inclusión financiera aparece así en prácticas concretas: consultar un saldo, recibir ingresos y pagar desde una aplicación. Estos testimonios muestran mayor uso de servicios digitales, aunque no permiten medir cuántos comerciantes se bancarizaron gracias al QR ni cuánto aumentaron sus ventas.
El avance convive con el aprendizaje de los actores involucrados. Rebeca identifica dificultades entre usuarios mayores; María señala demoras para verificar depósitos. La disponibilidad del servicio, la comprensión de sus funciones y la confirmación de cada cobro forman parte de esa experiencia.
Catalina lo cuenta desde su puesto de verduras. Al principio sintió desconfianza; hoy recomienda el servicio.
Características
El crecimiento de los pagos con QR en Bolivia tiene una característica que Eduardo Aranda, presidente de la Cámara Boliviana Fintech, considera decisiva: permite transferir dinero entre usuarios de distintas entidades financieras. Esa conexión facilita las compras cotidianas y abre una puerta de entrada a servicios financieros para personas que antes dependían del efectivo.
“El QR ha revolucionado la manera en la que pagamos, en la que transferimos dinero”, afirma.
Aranda explica que el cambio alcanza operaciones habituales: pagar una compra en el mercado, enviar dinero a otra persona o cancelar un servicio desde el teléfono. El usuario puede realizar estas transacciones sin acudir a una sucursal ni utilizar billetes.
“La palabra para resaltar el QR es que es interoperable”, dijo.
Esto significa que quien paga y quien cobra pueden usar entidades diferentes, sin que esa diferencia impida la transferencia.
Esa posibilidad distingue al sistema boliviano de los esquemas cerrados, en los que una aplicación solo permite operar dentro de su propia red. También amplía las opciones de los comerciantes, que pueden recibir pagos de clientes de distintas entidades.
“Creo que eso ha sido un punto de inflexión muy grande”, señaló al destacar el papel de la regulación del BCB y la ASFI.
Consultado sobre las diferencias en el uso del QR entre La Paz y Santa Cruz, Eduardo Aranda, presidente de la Cámara Boliviana Fintech, señaló que la adopción depende tanto de los compradores como de los negocios que reciben los pagos. “Hay que trabajar tanto con el que compra como con el que vende”, afirma.
Los hábitos de pago y la confianza forman parte de ese proceso. “Juega mucho el tema de la educación financiera”, dice.
Para que el QR se incorpore a la rutina de una ciudad, los consumidores necesitan conocerlo y confiar en él, mientras los comerciantes deben ofrecerlo como alternativa de cobro.
En el Antiguo Abasto, Catalina ya pasó de la desconfianza al uso diario. Para ella, el avance del QR se mide en algo más cercano que los millones de operaciones: que un cliente sin billetes pueda llevar sus verduras y que ella pueda cobrar la venta. Entre el puesto y el celular, la inclusión financiera toma una forma concreta.
Desconocimiento y desconfianza frenan el uso de la banca digital
Cobrar con QR puede evitar que un comerciante pierda una venta, pero su expansión también depende de que compradores y vendedores sepan utilizar las aplicaciones y confíen en ellas.
La Encuesta Nacional de Servicios Financieros 2025 de la Autoridad de Supervisión del Sistema Financiero (ASFI) identifica esas barreras. Entre los participantes que no utilizaban banca por internet o banca móvil, el 41,7% señaló que desconocía cómo manejarla; el 24,2% manifestó desconfianza en su seguridad y el 20,2% indicó que no tenía computadora o teléfono.
Los resultados corresponden a esos canales digitales, no exclusivamente al QR. El estudio reunió a 17.479 participantes.
“Juega mucho el tema de la educación financiera”, dice Eduardo Aranda, presidente de la Cámara Boliviana Fintech. Explica que comenzar con un saldo pequeño o recibir una transferencia puede ayudar a familiarizarse con estas herramientas.
El Banco Central de Bolivia identifica distintas formas de acercar estos servicios a los usuarios. En su evaluación del desarrollo digital del sistema de pagos para el periodo 2020–2025, señala que los bancos apuestan por campañas de alcance masivo, mientras las entidades financieras no bancarias aplican un modelo de proximidad, centrado en educación financiera directa.
El estudio considera tanto las operaciones y la adopción de canales como los productos digitales y las actividades para extender los servicios hacia áreas rurales y periurbana.
Fuente: El Deber