Las proyecciones de inflación para 2026 son de 9,2% según el BCB y 14% en el PGE. La Gestora no puede modificar de inmediato la composición de los fondos, debido a inversiones que aún están vigentes

=> Recibir por Whatsapp las noticias destacadas
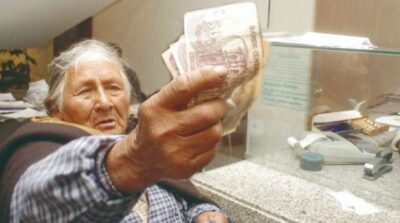
“Mil bolivianos ya no es nada. Yo con mil bolivianos compraba casi más o menos cinco artículos. Ahora compras dos. Grave está la situación”, expresó Rodolfo Ayala, representante de los jubilados.
Ayala recuerda que antes destinaba entre Bs 25 y Bs 30 a la compra de pan para sus nietos y podía llevar entre 30 y 40 unidades. Ahora, según su testimonio, necesita Bs 40 para comprar 40 panes, cantidad que alcanza apenas para dos días. “¿Ya nos estamos restringiendo?”, señala.
El testimonio expone una preocupación que va más allá del monto que aparece en una boleta de pago: una renta puede mantenerse o recibir una actualización, pero si los precios suben más rápido, el dinero pierde capacidad para cubrir las necesidades de cada mes.
La inflación acumulada entre enero y octubre de 2026 alcanzó el 6,03%, un incremento que presiona los presupuestos familiares y plantea interrogantes sobre la protección de los ingresos de los jubilados y el valor futuro de los aportes de los trabajadores.
Los jubilados consideran que la rentabilidad del 9,4% que reporta la gestora no compensa el encarecimiento del costo de vida, cuando la pensión mínima es de Bs 720 al mes, Bs 2.580 menos del salario mínimo nacional. Aunque según Ayala existen jubilados que perciben montos menores a la renta mínima.
El investigador de la organización Flora Tristán, Federico Zelada, explica que los ingresos de jubilación tienen tres componentes: el monto que se obtiene de los ahorros acumulados por el trabajador, la compensación de cotizaciones para quienes aportaron al antiguo sistema antes de 1997 y la fracción solidaria.
Mientras el primer componente depende del dinero ahorrado y de los rendimientos que este genera, los otros dos están vinculados a la UFV.
El problema, según Zelada, es que la actualización mediante este indicador no necesariamente acompaña al mismo ritmo el aumento de los precios. La UFV toma como referencia la variación del Índice de Precios al Consumidor (IPC), pero su cálculo es interanual y tiene un rezago. Como ejemplo, menciona que el año pasado la inflación superó el 20%, mientras que el ajuste de la UFV estuvo alrededor del 18%.
“No se incrementa cada mes. Van a esperar a que salga el dato de diciembre de 2026 y, a partir de eso, la UFV va a subir. La UFV calcula justo con un mes de rezago y el mes de rezago es el mes más inflacionario en todos los años, que es diciembre. Entonces, ya hay un escamoteo, hay una reducción respecto de la inflación en el caso de compensación de cotizaciones. Y lo mismo pasa con el último componente, que es la fracción solidaria, que está también ligada a la UFV”, explica.
Asimismo, Zelada indica que la rentabilidad de los aportes comenzó a subir desde julio, pero que antes se encontraba en niveles inferiores y que, por esa razón, estima que el rendimiento promedio de 2026 podría situarse entre el 5% y el 7%.
El experto recuerda que las estimaciones de inflación para este año son del 9,2%, según el Banco Central de Bolivia, y del 14%, según lo incluido en el Presupuesto General del Estado.
Hace unas semanas, el gerente general de la Gestora Pública Vladimir Fernández, explicó que los fondos acumulados durante más de dos décadas no pueden modificarse de un momento a otro, porque existen inversiones que todavía están vigentes y tienen plazos de vencimiento.
Asimismo, explicó que las administradoras anteriores tenían restricciones para colocar recursos fuera del país, por lo que debían buscar alternativas dentro del país frente a un escaso desarrollo del mercado de capitales nacional.
También señaló que la falta de dólares fue otro obstáculo para ampliar las inversiones fuera del país.
“Cuando ya podíamos invertir afuera, porque la ley del 065 decía que puedes invertir hasta un 50% del fondo, no había dólares. Cuando yo ya quería comprar dólares, la ley me decía a Bs 6.96. ¿Alguien me podía vender a Bs 6.96? Nadie”, subrayó.
La autoridad aseguró: “Lo único que puedo hacer es que los nuevos fondos que voy recibiendo, los voy reinvirtiendo a mejores condiciones. O en el extranjero, en acciones, en mejores títulos, que tengan mejores rendimientos. Eso es lo que ahora podemos hacer y que tenemos que hacer”.