La nueva disposición representa una reducción frente al esquema establecido en marzo de 2026 por el Decreto Supremo N° 5562.
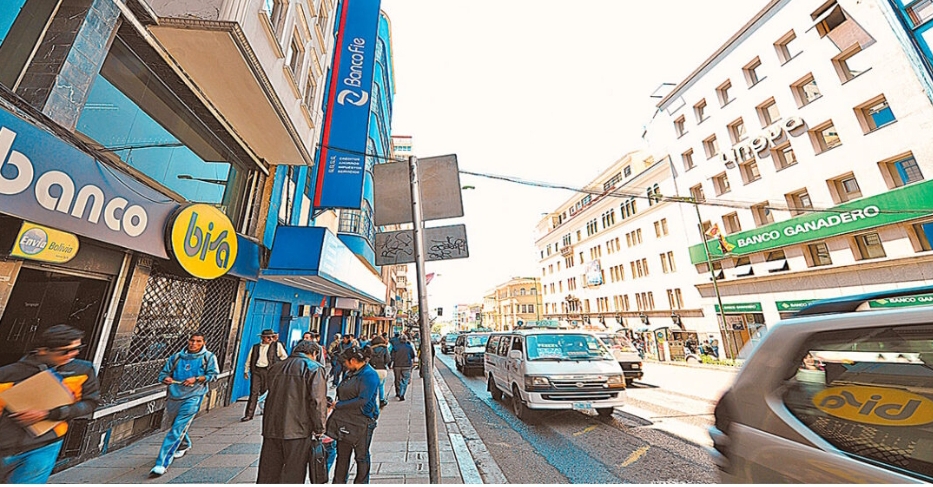
La avenida Camacho, donde se ubican varias entidades bancarias de La Paz. Foto: Archivo
Fuente: La Razón
Por Rodolfo Aliaga
=> Recibir por Whatsapp las noticias destacadas
El Gobierno promulgó el Decreto Supremo N° 5714, que reduce los niveles mínimos de cartera que las entidades financieras deben destinar al sector productivo y a la vivienda de interés social. La norma modifica el artículo 4 del Decreto Supremo N° 1842 y otorga mayor margen a los bancos para definir la asignación de sus recursos.
El decreto, firmado el 18 de septiembre por el presidente Rodrigo Paz Pereira y su gabinete, establece que los Bancos Múltiples deberán destinar al menos el 40% de su cartera a créditos para el sector productivo y vivienda de interés social. Dentro de ese porcentaje, al menos el 25% deberá corresponder al sector productivo.
La nueva disposición representa una reducción frente al esquema establecido en marzo de 2026 por el Decreto Supremo N° 5562, que fijaba en 50% el nivel mínimo de cartera para los Bancos Múltiples.
«Los Bancos Múltiples deberán mantener un nivel mínimo de cuarenta por ciento (40%) del total de su cartera, entre créditos destinados al sector productivo y créditos de vivienda de interés social», indica el artículo 4 del decreto.
El Ejecutivo justificó el cambio con la necesidad de ampliar el acceso al financiamiento para otros sectores de la economía. El decreto señala que resulta necesario “promover la diversificación del crédito” y sostiene que la reducción de los niveles mínimos permitirá “otorgar mayor flexibilidad a las entidades de intermediación financiera en la asignación de recursos”.
Cartera
El decreto también modifica los porcentajes aplicables a otras entidades financieras.
Las Entidades Financieras de Vivienda deberán mantener como mínimo el 30% de su cartera de créditos en préstamos destinados a vivienda de interés social.
En el caso de los Bancos PYME, la norma fija un mínimo del 30% de su cartera en préstamos dirigidos a pequeñas, medianas y microempresas del sector productivo.
Los bancos PYME podrán incluir dentro de ese porcentaje determinados créditos de vivienda de interés social otorgados a productores que ya tengan un crédito productivo vigente en la entidad, hasta un máximo equivalente al 10% de su cartera total.
También podrán computar créditos empresariales otorgados a productores que hayan mantenido un historial de microcréditos o créditos PYME durante al menos cinco años.
Solo créditos en moneda nacional
El Decreto Supremo N° 5714 establece además que, para cumplir los niveles mínimos de cartera, las entidades financieras solo podrán contabilizar créditos otorgados en moneda nacional.
La norma también permite considerar determinadas operaciones de financiamiento directo e indirecto mediante alianzas estratégicas, siempre que las entidades puedan verificar el destino de los recursos y se produzcan nuevos desembolsos.
La Autoridad de Supervisión del Sistema Financiero (ASFI) deberá reglamentar estas modalidades y tendrá a su cargo el control y la verificación del cumplimiento de los nuevos porcentajes.
Anticrético y arrendamiento financiero
El decreto incorpora además dos mecanismos que podrán computarse dentro de la cartera de vivienda de interés social.
Los créditos destinados al anticrético de vivienda, cuando el valor de la operación no supere los límites establecidos para la vivienda de interés social, podrán formar parte del cumplimiento de esa cartera.
Asimismo, las operaciones de arrendamiento financiero de vivienda podrán computar para este propósito hasta un máximo del 25% de la cartera destinada a vivienda de interés social.
Con la nueva norma, el Gobierno modifica por cuarta vez el artículo 4 del Decreto Supremo N° 1842 desde su aprobación en 2013. El Ejecutivo sostiene que el ajuste busca cambiar la estructura de asignación obligatoria del crédito y permitir que las entidades financieras canalicen una mayor proporción de sus recursos hacia otros sectores de la economía.