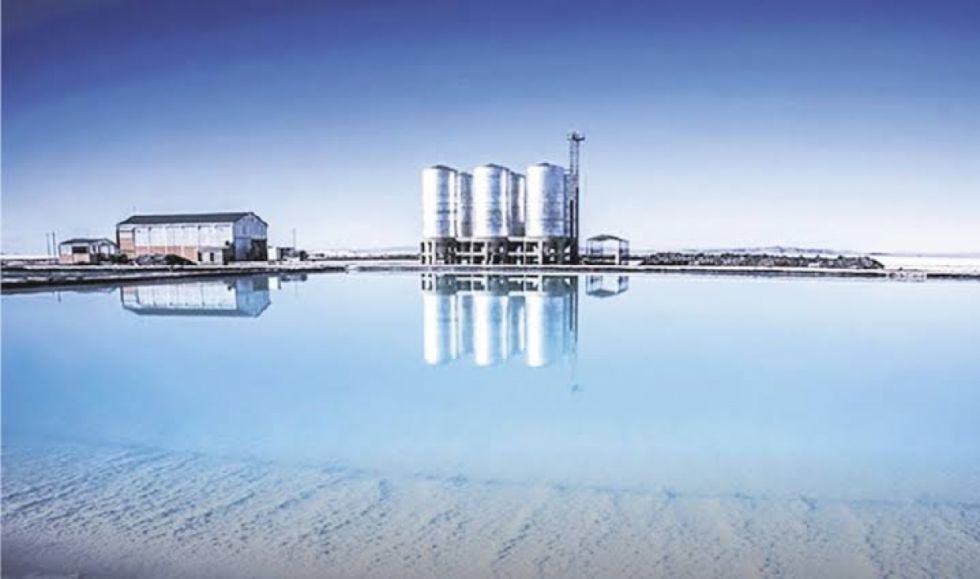
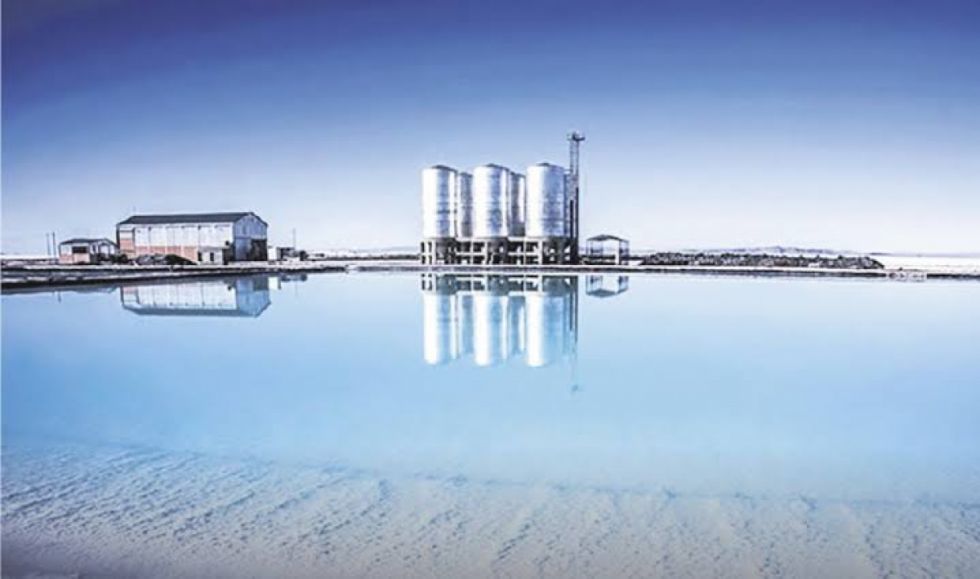
En un año el gobierno de Paz Pereira no ha formulado una estrategia para utilizar uno de los recursos más abundantes en el país y esencial para el desarrollo de la industria automotriz y los centros de datos de la IA. La ausencia de proyecto favorece la cotización del carbonato de litio
Fuente: El País.bo
Bolivia tiene una de las mayores dotaciones de recursos de litio del planeta y, sin embargo, sigue ocupando un lugar marginal en el mercado internacional. La paradoja ya no puede explicarse solamente por las dificultades técnicas de los salares, la complejidad de la extracción directa o las condiciones geográficas del país. Ni siquiera por los fiascos heredados o las sombras de corrupción que han acompañado a los proyectos estatales desde el principio. Hay un problema de conducción política, de estrategia económica y de capacidad para convertir un recurso natural en una industria competitiva.
La discusión sobre el litio boliviano lleva demasiados años concentrada en anuncios, convenios, plantas piloto, promesas de industrialización y disputas sobre el control estatal. Mientras tanto, los países vecinos avanzan. Argentina suma proyectos en producción y construcción, atrae capital internacional y utiliza incentivos fiscales para acelerar inversiones. Chile, que ya es un productor consolidado, está reorganizando su industria con participación estatal y alianzas con grandes operadores internacionales.
=> Recibir por Whatsapp las noticias destacadas
El problema de Bolivia no es que carezca de empresas interesadas, de propuestas académicas o de negociaciones. Tampoco en este caso concreto hay un problema “constitucional” para abordar cualquier estrategia, pues el propio Movimiento Al Socialismo (MAS) articuló salvedades para darle entrada a empresas privadas que aportaran la tecnología necesaria. Evo Morales firmó con empresas alemanas y Luis Arce con rusas y chinas, pero ningún proyecto fructificó.
En un momento de problemas económicos serios, con falta de inversión y falta de divisas, se suponía que la explotación del litio será una de las prioridades a resolver por el Gobierno de Rodrigo Paz Pereira, pero hasta la fecha no ha intentado articular esos elementos en una política pública integral, con objetivos verificables, plazos, reglas estables, financiamiento, tecnología seleccionada y una estrategia comercial.
1. Riqueza sin producción
La dimensión del desafío se aprecia mejor al observar los resultados. Según la rendición pública de cuentas del Ministerio de Hidrocarburos y Energías, Bolivia produjo 2.462 toneladas métricas de carbonato de litio en 2025, frente a una meta de 3.500 toneladas. El cumplimiento fue del 70,3%. El propio informe atribuye el desfase a la paralización de la planta en marzo por falta de GLP, a la baja concentración de litio en la materia prima y a fallas en equipos críticos, entre ellos calderos y compresores según el informa oficial del Ministerio.
La producción boliviana sigue siendo pequeña frente a la escala que está alcanzando la industria regional. Argentina produjo 69.515 toneladas de carbonato de litio en 2024, según el Servicio Geológico de Estados Unidos. En 2025, además, incorporó nuevas operaciones y continuó ampliando su cartera de proyectos según los datos consignados en la web especializada de U.S. Geological Survey de Argentina.
La comparación no pretende desconocer las diferencias entre los salares ni las dificultades de Uyuni, documentada en webs especializadas. La salmuera boliviana presenta una composición química compleja, con una elevada presencia de magnesio y otras particularidades que complican su procesamiento. La evaporación tradicional requiere condiciones climáticas y tiempos que no son necesariamente equivalentes a los de otros salares. La extracción directa de litio (EDL o DLE, por sus siglas en inglés) aparece como una alternativa tecnológica, pero no es una solución automática: necesita pruebas industriales, consumo controlado de agua y energía, recuperación eficiente del litio y reinyección o manejo adecuado de las salmueras residuales.
El dato fundamental es que Bolivia todavía no ha demostrado que pueda producir grandes volúmenes de carbonato de litio de calidad comercial, de manera continua y a costos competitivos. En este caso sucede igual que con los hidrocarburos: Tener recursos geológicos no equivale a tener reservas económicamente explotables, y ninguna de esas dos condiciones garantiza una industria rentable.
La producción de 2025 muestra que el problema no está solamente en atraer socios. También está en resolver las limitaciones de las plantas existentes, asegurar insumos, mantener equipos y alcanzar estándares industriales.
2. Política dispersa
El Gobierno dispone de instrumentos y antecedentes suficientes para dar una señal de dirección. La Ley 928 creó Yacimientos de Litio Bolivianos (YLB) en abril de 2017 como empresa responsable de toda la cadena productiva de los recursos evaporíticos, con control estatal sobre la química básica. También existieron convenios con compañías extranjeras, contratos de extracción directa y una agenda de exploración que sorteó blindajes constitucionales al entender que era necesario traer capital y tecnología.
La última iniciativa fue de la Universidad Mayor de San Andrés, que entregó el 11 de agosto de 2026 una propuesta integral para construir una Estrategia Nacional del Litio. El documento aborda las dimensiones legal, productiva, tecnológica, económica, ambiental y social. Es decir, existe una propuesta elaborada desde la academia y presentada a las autoridades nacionales.
El ejecutivo no los ha discutido. Además, siguen vigentes los acuerdos con Hong Kong CBC y Uranium One Group, que están condicionados a la aprobación de la Asamblea Legislativa y a decisiones judiciales agroambientales y constitucionales y que el gobierno de Luis Arce no logró hacer pasar en cinco años.
Los dos tienen observaciones técnicas y no se trata de obstáculos menores. Son proyectos que involucran inversiones anunciadas por cientos de millones de dólares, tecnología extranjera y compromisos de producción que deberían transformar la escala de la industria nacional.
En plena emergencia energética, el país necesita saber qué está dispuesto a negociar, qué condiciones no está dispuesto a ceder, qué tecnología considera viable, qué participación tendrá el Estado, cómo se distribuirán los beneficios y qué garantías ambientales y sociales exigirá. También necesita saber qué ocurrirá si una empresa no cumple sus compromisos.
La ausencia de una posición pública integral tiene un costo. Aumenta la incertidumbre, dificulta la llegada de nuevos inversores y deja la iniciativa en manos de empresas que negocian sus propios intereses, mientras el Estado no termina de presentar un proyecto industrial de conjunto.
3. Argentina: capital y velocidad de ejecución
Argentina muestra cómo una combinación de reglas, inversión privada e incentivos fiscales puede acelerar la industria del litio. El Régimen de Incentivo para Grandes Inversiones (RIGI) permitió atraer capitales y dar impulso a proyectos en Catamarca, Salta y Jujuy. A octubre de 2026, el país tenía siete operaciones en marcha y otros quince proyectos en etapas avanzadas.
POSCO inauguró en octubre la segunda planta de Sal de Oro, con capacidad prevista de 23.000 toneladas anuales de carbonato de litio. Rio Tinto obtuvo aprobación para invertir 2.744 millones de dólares en Rincón, mientras Ganfeng y Lithium Argentina proyectan alcanzar hasta 150.000 toneladas anuales en Pozuelos-Pastos Grandes.
El modelo también tiene riesgos: dependencia del capital extranjero, incentivos fiscales que reducen ingresos públicos y exigencias ambientales. Pero Argentina está convirtiendo inversiones y proyectos en capacidad productiva, mientras Bolivia sigue sin definir cómo hacerlo.
4. Chile: asociación entre el Estado y las empresas
Chile optó por fortalecer la participación estatal sin prescindir de operadores privados. El acuerdo entre Codelco y SQM para ampliar la producción en el Salar de Atacama combina control público, experiencia industrial y acceso a mercados. El Estado tendrá una participación mayoritaria desde 2031.
En 2026, Codelco avanzó además con Rio Tinto en el proyecto Maricunga, mientras ENAMI impulsó Salares Altoandinos junto a la misma compañía, con una inversión estimada de 3.000 millones de dólares.
La experiencia chilena demuestra que el debate no tiene que reducirse a Estado o mercado. El primero puede fijar las reglas, proteger el interés nacional y fiscalizar, mientras los socios privados aportan capital, tecnología y capacidad comercial. Bolivia necesita discutir un modelo propio de asociación, sin renunciar al control estratégico, pero también sin convertirlo en una excusa para paralizar las inversiones.
5. El mercado mundial: precios que suben y bajan, pero demanda que crece
El litio es un mercado cíclico sujeto a cambios tecnológicos, inversión y adopción de vehículos eléctricos y almacenamiento energético. Tras alcanzar máximos históricos de US$ 83.000 por tonelada en 2022, el carbonato de litio se desplomó hasta US$ 15.000 entre 2023 y 2024, y tocó piso en US$ 8.300 en 2025 por sobreoferta. En 2026 repuntó hasta US$ 26.000 —impulsado por el alza del petróleo y tensiones geopolíticas—, aunque en octubre retrocedió 19% ante expectativas de mayor producción.
Las proyecciones muestran un escenario ajustado: S&P Global estima que la oferta crecerá 26,8% en 2027 (2,5 millones de toneladas), mientras la AIE y reportes australianos prevén una demanda estructural al alza (+11% anual hasta 2031) frente a una oferta que crecerá al 7,3%, manteniendo excedentes a corto plazo antes de equilibrarse.
Para Bolivia, este retraso tiene un costo: mientras no alcance escala industrial, otros actores capitalizan los ciclos altos. Cuando finalmente entre al mercado, enfrentará mayor competencia y precios más estrechos. Por ello, el país necesita eficiencia tecnológica, contratos flexibles y costos bajos: un proyecto que solo es viable sobre los US$ 20.000 por tonelada resulta frágil frente a uno capaz de resistir precios de US$ 10.000 a US$ 15.000.
¿Quiénes controlan el negocio del litio?
Uno de los errores más frecuentes en el debate boliviano es pensar que el negocio del litio consiste únicamente en extraer salmuera y producir carbonato. La cadena de valor es mucho más extensa. Incluye exploración, extracción, procesamiento químico, refinación, producción de materiales catódicos, fabricación de celdas, ensamblaje de baterías y comercialización de vehículos y sistemas de almacenamiento.
En la extracción destacan empresas como Albemarle, SQM, Ganfeng, Tianqi y Rio Tinto, junto a productores australianos como Pilbara Minerals y otros operadores. La distribución es más fragmentada que en otros minerales, pero unas pocas compañías tienen una posición relevante en la producción y el acceso a los grandes clientes.
La concentración es todavía más evidente en el procesamiento y la fabricación de baterías. China ocupa una posición dominante en la refinación de varios minerales críticos y en la producción de componentes y celdas. La AIE advierte que, en 2025, los principales países refinadores —con China como actor dominante en numerosos minerales— concentraron más de tres cuartas partes del crecimiento de la oferta refinada de varios minerales estratégicos.
En el negocio de las baterías aparecen gigantes como CATL y BYD, además de fabricantes como LG Energy Solution, Panasonic y Samsung SDI. Estas compañías no necesariamente controlan las minas, pero sí tienen una capacidad decisiva para definir especificaciones, tecnología, contratos de suministro y demanda industrial.
Esto significa que producir carbonato de litio no garantiza capturar la mayor parte del valor. Bolivia puede convertirse en proveedora de materia prima sin desarrollar capacidades industriales propias. También puede aspirar a participar en etapas posteriores, pero para eso necesita inversión, investigación, escala, mercados, infraestructura y conocimiento tecnológico.
Lo cierto es que la industrialización no se decreta. Se construye con competitividad.
Fuente: El País.bo