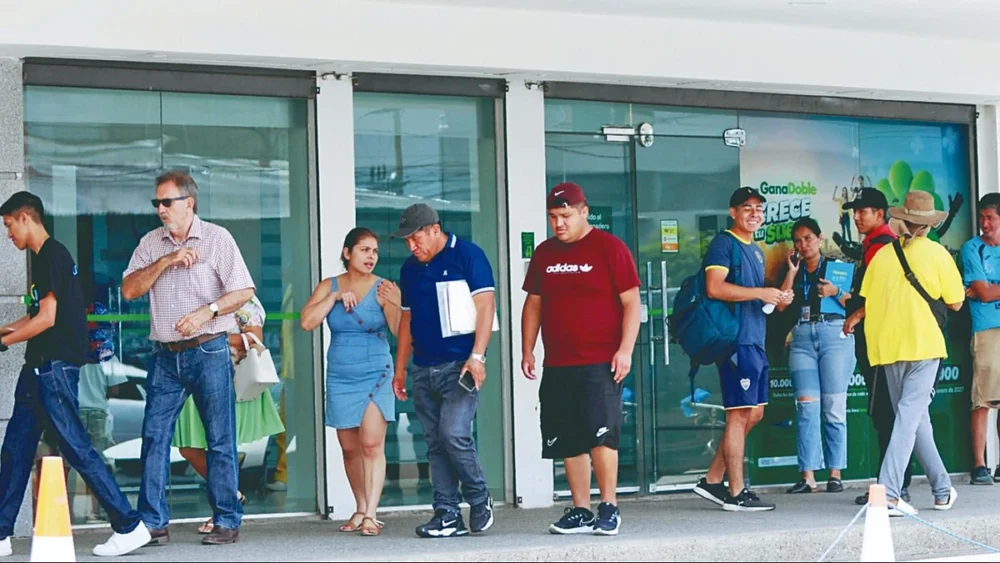
Frente a los indicadores positivos de la banca, trabajadores, emprendedores, jóvenes y vendedores de autos narran cómo las garantías, la falta de historial y la incertidumbre frenan sus planes de inversión
Por Ernesto Estremadoiro Flores

Fuente: El Deber
Un taller de costura propio, una vivienda o incluso un vehículo usado son proyectos que para muchas personas comienzan con una pregunta: ¿quién puede prestarme dinero? En Bolivia, conseguir una respuesta favorable depende cada vez más de tener ingresos demostrables, garantías y capital propio. Si bien la cartera bancaria continúa creciendo, trabajadores y comerciantes aseguran que acceder a un préstamo se ha vuelto más complicado.
=> Recibir por Whatsapp las noticias destacadas
El contraste está en las cifras. El sistema financiero registra una expansión moderada de los créditos, pero esa evolución no significa que más personas estén consiguiendo financiamiento.
Testimonios recogidos por EL DEBER muestran las dificultades que enfrentan quienes no tienen propiedades, historial crediticio o un garante para respaldarlos.
La experiencia de Severino Yucra explica esta paradoja entre el crédito que aparece en las estadísticas y el que no llega a todos.
Un taller sin financiamiento
Severino lleva 20 años dedicado a la costura. Actualmente trabaja como empleado, pero su aspiración es abrir un taller propio y dejar de depender de un salario. El proyecto, sin embargo, permanece pendiente por una dificultad que considera insuperable: conseguir un préstamo sin una propiedad que respalde la operación.
“Si no tenés una propiedad, no te dan crédito”, afirma. Lo intentó en varias oportunidades, pero no consiguió financiamiento. Según su experiencia, los bancos exigen un garante y nadie está dispuesto a asumir esa responsabilidad.
Su caso refleja una de las barreras que enfrenta el financiamiento a pequeños emprendimientos: la falta de garantías y de mecanismos que permitan evaluar la capacidad de pago más allá de la propiedad de un inmueble.
Jóvenes chocan con las garantías
Robin tiene 28 años y trabaja, pero todavía no cuenta con el capital necesario para emprender. Quiso conseguir un crédito para acceder a una vivienda, incluso mediante un anticrético, y después para iniciar un negocio. En ambos casos se encontró con requisitos que no podía cumplir.
“Mayormente piden experiencia, aportes a la AFP, extractos y una propiedad fija”, relata.
Para alguien que recién comienza a construir su patrimonio, explica, la exigencia de un garante se convierte en un obstáculo.
Su propuesta es que las entidades puedan considerar el trabajo o el emprendimiento como respaldo, en lugar de depender exclusivamente de un tercero con bienes.
El problema no se limita a los jóvenes. Franz, otro entrevistado de 55 años, cuenta que anteriormente había recurrido al crédito para financiar negocios, pero ahora prefiere evitar nuevas deudas. La incertidumbre económica y la evolución del dólar, dice, le generan dudas sobre la rentabilidad de cualquier inversión.
Fuente: El Deber