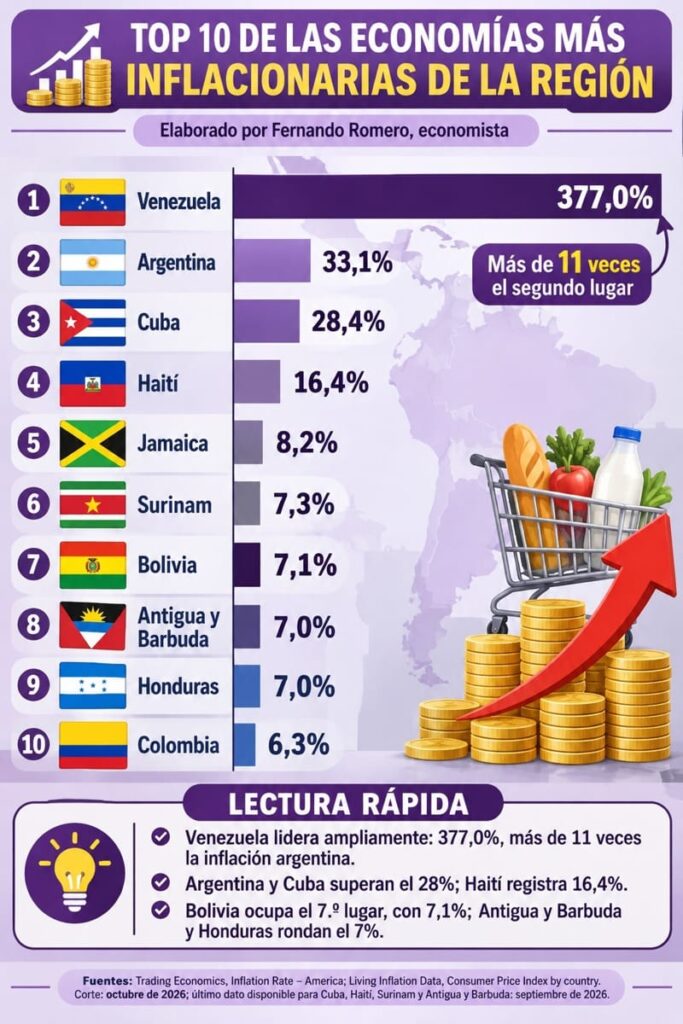
- Panorama general: Una inflación regional heterogénea
La inflación continúa siendo uno de los principales desafíos económicos de América Latina y el Caribe, aunque con diferencias importantes entre países. Los datos interanuales (variación del IPC en los últimos 12 meses), recopilados de Trading Economics, Living Inflation Data y fuentes oficiales como bancos centrales e institutos nacionales de estadística, muestran una región con presiones de distinta intensidad. Venezuela registra aproximadamente 377,0%, Argentina 33,1% y Cuba 28,4%, mientras que buena parte de las economías mantienen tasas de un dígito. Esto demuestra que no existe una única crisis inflacionaria regional, sino problemas específicos asociados a desequilibrios fiscales, monetarios, cambiarios, energéticos y de oferta.
- Enfoque regional: Los principales riesgos y tendencias
El comportamiento de las principales economías también merece atención: Brasil registra 4,63%, Chile 4,5%, Colombia 6,3% y Perú 5,25%, mientras México alcanza 3,75%. En varios casos, estas cifras superan los objetivos o rangos de tolerancia de sus bancos centrales. La volatilidad energética, los costos de transporte, los alimentos y las presiones cambiarias pueden dificultar la convergencia inflacionaria. Para el cierre de 2026, el escenario regional apunta a una inflación todavía desigual: las economías con políticas monetarias creíbles y mayor estabilidad macroeconómica tienen mejores condiciones para contenerla; aquellas con desequilibrios estructurales enfrentan riesgos de persistencia o aceleración.
- BOLIVIA: Desaceleración inflacionaria, pero con riesgos persistentes
Bolivia merece especial atención porque, aunque su inflación se redujo considerablemente frente al 20,4% registrado en diciembre de 2025, todavía enfrenta importantes vulnerabilidades. Según el INE, en octubre de 2026 la inflación mensual fue de 2,07%, la acumulada llegó a 6,03% y la interanual alcanzó 7,08%, frente al 5,70% de septiembre. El incremento estuvo impulsado principalmente por transporte, alimentos y productos básicos como cebolla, papa, tomate y carne de res. Es decir, existe una desaceleración respecto a 2025, pero no una estabilización consolidada de los precios. Además, la inflación afecta especialmente a los hogares de menores ingresos, que destinan una mayor proporción de sus recursos al consumo esencial.
=> Recibir por Whatsapp las noticias destacadas
- Bolivia: Perspectivas para el cierre de 2026 y principales desafíos
Las proyecciones muestran diferencias importantes: el Banco Central de Bolivia mantiene una previsión de inflación de 9,2% para diciembre de 2026, mientras que el FMI proyecta 14,2% para el cierre del año y 12,7% como promedio anual. Esta diferencia evidencia la incertidumbre sobre el comportamiento de los precios durante los últimos meses. Entre los principales riesgos están el encarecimiento del diésel tras el ajuste de su precio, su traslado a los costos de transporte y producción, la volatilidad cambiaria, la escasez de divisas y las restricciones de oferta. El desafío es evitar que estos factores generen una segunda ronda de incrementos de precios y deterioren todavía más el poder adquisitivo en este ultimo trimestre del año.
- Recomendaciones económicas: Prioridades para Bolivia y la región
Para América Latina y el Caribe, las recomendaciones deben concentrarse en mantener la independencia y credibilidad de los bancos centrales, evitar déficits fiscales persistentes y fortalecer la productividad, la competencia y la seguridad alimentaria y energética. Los gobiernos deben evitar controles artificiales de precios y expansiones monetarias que posterguen los desequilibrios, pero también deben proteger a los sectores vulnerables mediante transferencias focalizadas. La coordinación entre política fiscal, monetaria y productiva es fundamental para reducir las presiones inflacionarias sin profundizar la desaceleración económica. La estabilidad de precios debe complementarse con crecimiento, inversión y generación de empleo.
Para BOLIVIA, la prioridad debe ser consolidar un programa integral de estabilización macroeconómica: reducir gradualmente el déficit fiscal, eliminar el financiamiento monetario del gasto público, mejorar la administración de las empresas estatales y recuperar la disponibilidad de divisas. La política monetaria debe preservar su orientación contractiva, sin asfixiar innecesariamente al crédito productivo. También se necesita normalizar el abastecimiento de combustibles, facilitar las importaciones de insumos, mejorar la logística y promover la producción nacional. Las medidas de protección social deben ser focalizadas y temporales, priorizando a los hogares vulnerables, sin recurrir a subsidios generalizados que comprometan nuevamente las finanzas públicas.
- Conclusión: Recuperar el poder adquisitivo y la estabilidad económica
La inflación regional presenta realidades muy diferentes, pero deja una misma enseñanza: cuando existen desequilibrios fiscales, monetarios, cambiarios y productivos, los precios terminan deteriorando los ingresos y el bienestar de la población.
Para Bolivia, cerrar 2026 con una inflación de un dígito sería un resultado positivo, pero todavía insuficiente para recuperar el poder adquisitivo perdido. La prioridad no debe ser únicamente reducir el indicador inflacionario, sino recuperar la estabilidad de la moneda, el abastecimiento, la inversión y la capacidad productiva.
La verdadera estabilización económica debe traducirse en precios más previsibles, ingresos que recuperen capacidad de compra y mejores condiciones de vida.