El Indicador proxy de la Actividad Económica (IpAEC) elaborado al interior del BCB pasó de una variación acumulada de -3,3% a junio a -3,01% a finales de agosto de 2026, explicado principalmente por el desempeño del sector minero, seguido de la actividad agrícola y los suministros de servicios básicos.
Por eju.tv / La Paz
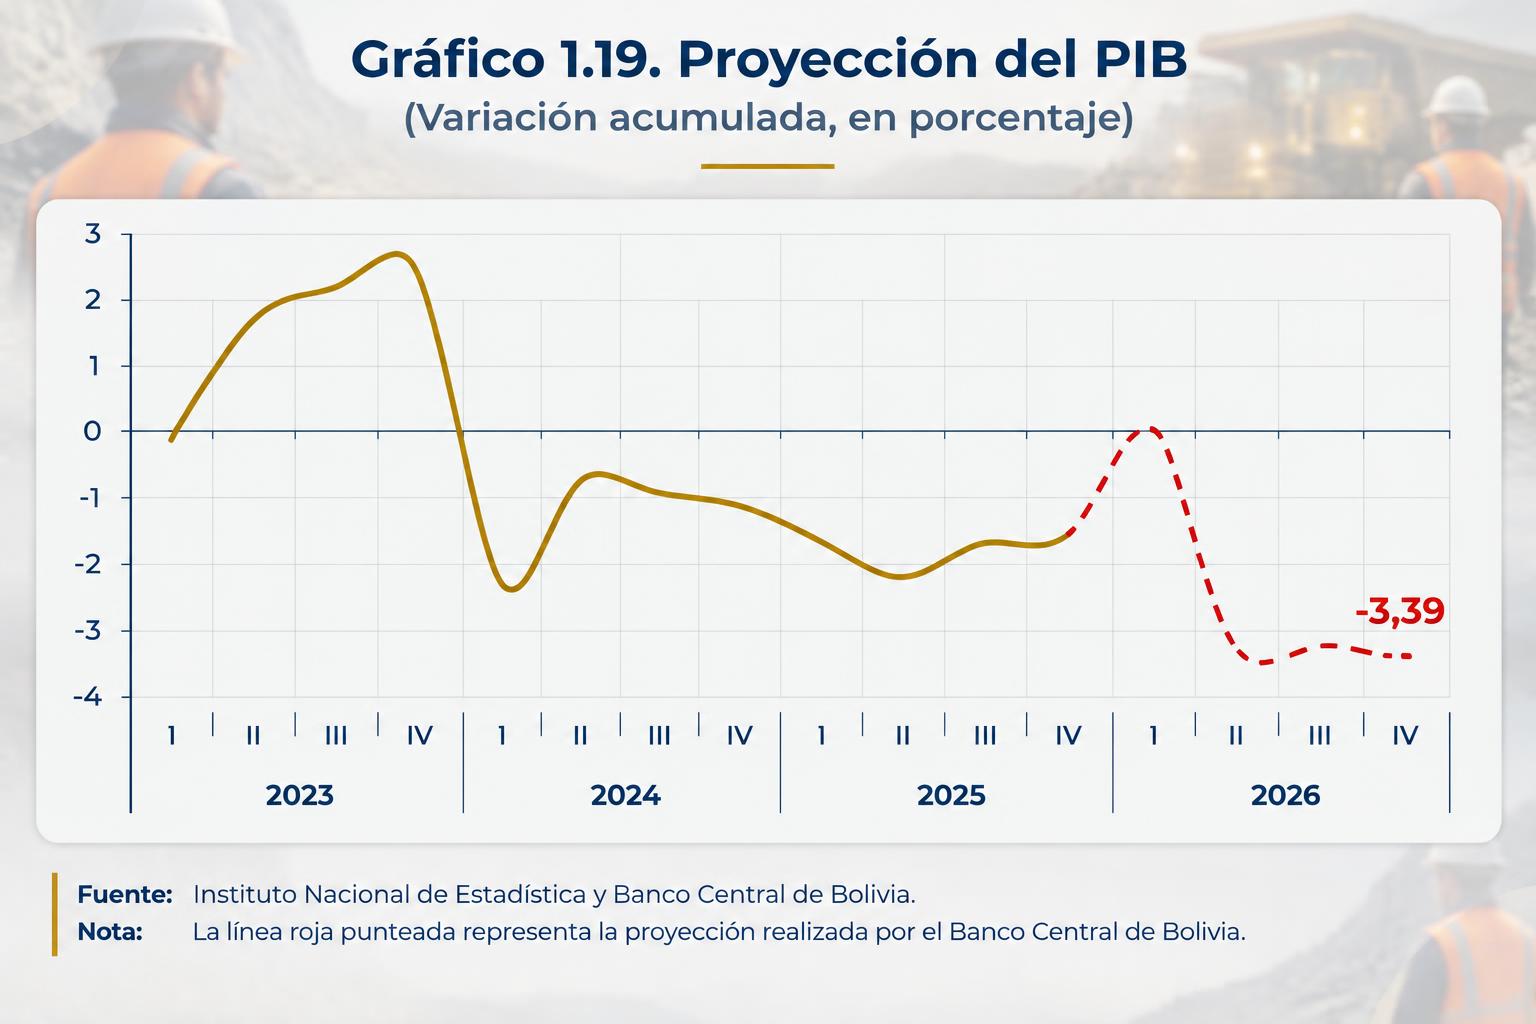
La economía boliviana cerrará por tercer año consecutivo en cifras rojas. El Banco Central de Bolivia (BCB) prevé un decrecimiento de -3,39% del Producto Interno Bruto (PIB) para este 2026, el más alto desde el año 2024.
Así lo consigna el Reporte de Inflación y Política Monetaria (RIPoM) del tercer trimestre de 2026 del Ente Emisor.
=> Recibir por Whatsapp las noticias destacadas
“La proyección del PIB para 2026 se revisó a -3,39%, lo que implica una moderación de la contracción respecto a la anterior previsión de -3,63% del RIPoM (Reporte de Inflación y Política Monetaria) del segundo trimestre”, refiere el reporte.
El BCB explica que “esta revisión responde a una recomposición de las perspectivas sectoriales, con revisiones al alza en algunas actividades que compensan parcialmente el deterioro adicional previsto en otras”.
La principal mejora corresponde a la actividad extractiva, explicada por un mayor dinamismo de la minería, particularmente de la producción de plata y oro.
Asimismo, se prevé una menor contracción de la construcción, debido principalmente a señales de recuperación de la construcción privada y a una mayor disponibilidad de insumos importados que permitiría reactivar y concluir proyectos paralizados, aunque la inversión pública en infraestructura continuaría debilitándose en el marco del ajuste fiscal.
Por su parte, las industrias manufactureras y el transporte y las comunicaciones atenuarían su contracción, favorecidos por una mayor disponibilidad de insumos, particularmente de diésel.
En este sentido, se espera que la implementación del nuevo régimen de precios contribuya a normalizar el abastecimiento del carburante.
En contraste, las actividades financieras y de seguros, así como los servicios inmobiliarios, empresariales y de alquiler, presentan una revisión a la baja, asociada a una reconfiguración de sus condiciones de operación debido a las nuevas condiciones cambiarias, los elevados costos de construcción y los cambios regulatorios que atraviesa el sector.
El indicador será el más alto registrado en los últimos tres años: en 2024 el PIB decreció en -1,12% y el 2025 llegó a -1,58%, según datos del Instituto Nacional de Estadística (INE).
De hecho, la actividad económica moderó su caída en julio y agosto, aunque aún no se observa una recuperación generalizada. Con información al mes de agosto de 2026, los indicadores de actividad económica del sector real muestran una recuperación gradual respecto al deterioro registrado durante el segundo trimestre.
El Indicador proxy de la Actividad Económica (IpAEC) elaborado al interior del BCB pasó de una variación acumulada de -3,3% a junio a -3,01% a finales de agosto de 2026, explicado principalmente por el desempeño del sector minero, seguido de la actividad agrícola y los suministros de servicios básicos.
La actividad extractiva continúa representando el principal sector de la actividad económica, con un crecimiento impulsado por la producción de oro y plata, pese a que la producción de gas retoma su caída.
La actividad minera mantiene un desempeño favorable, impulsada principalmente por la producción de oro y plata, en un contexto de precios internacionales atractivos para la extracción de estos minerales.
Por su parte, la producción de gas natural retoma una trayectoria descendente, debido a que los pozos marginales, que hasta hace poco mostraban una mejora, también presentan un deterioro desde julio, al igual que los pozos de mayor producción.
La industria manufacturera y la construcción aún no muestran señales claras de recuperación. A agosto, la producción de cemento se situó aproximadamente 7,5% por debajo de la registrada en similar período de 2025, mientras que la producción de estaño metálico acumuló una fuerte caída.
Estos resultados explican que los productos de metales comunes y los minerales no metálicos continúen entre los rubros manufactureros más afectados durante el año. Sin embargo, el repunte de las importaciones de insumos para la construcción observado en julio anticiparía una posible reactivación del sector.
El comercio y el transporte mantienen un desempeño negativo, aunque con perspectivas de mejora. Ambas actividades mantienen un desempeño negativo debido a su elevada dependencia del abastecimiento de combustible.
La dinámica del transporte carretero se deterioró por la lenta normalización en la distribución de diésel, aunque se prevé una mayor disponibilidad de combustible con la eliminación total de la subvención de este insumo mediante el Decreto Supremo 5716, de 18 de septiembre de 2026.
Sin embargo, el nuevo precio implica un incremento significativo de los costos del transporte por carretera. A su vez, el traslado de estos mayores costos hacia las tarifas de fletes se transmitiría a las actividades que demandan servicios de transporte, principalmente el comercio y la cadena agroindustrial, cuyos efectos podrían materializarse de manera gradual.
Las actividades financieras, de seguros e inmobiliarias registran una contracción acumulada de 4,4% a agosto, asociada principalmente al debilitamiento de los servicios inmobiliarios.
Este desempeño se desarrolla en un contexto de cambios en las condiciones de operación del sector inmobiliario, asociados al incremento de los costos de construcción y a las variaciones del tipo de cambio, factores que han afectado al sector.
En este contexto, se espera que la economía registre una contracción acumulada de 3,2% al tercer trimestre.
El desempeño de la actividad minera contribuirá a moderar esta caída, impulsado principalmente por la producción de plata y oro, favorecida por el ciclo alcista de sus precios internacionales, lo que podría incentivar mayores niveles de extracción y comercialización de estos minerales.