PorMaribel Condori Monrroy
Marvin Beramendi recuerda con claridad el día en que los $us 20.000 de su crédito productivo llegaron a su cuenta bancaria. En su mente, ese dinero ya tenía forma y propósito: una cámara de frío para conservar la pulpa de asaí que produce en su fábrica, en Pando, departamento amazónico, ubicado en la cabecera de Bolivia.
Fuente: ABI
Sabía que contar con ese equipo, que pesa 10 toneladas, significaba mucho más que congelar el fruto amazónico, le permitiría almacenarlo y mantenerlo en condiciones adecuadas para comercializarlo durante todo el año.
Oriundo de Cochabamba, el ingeniero eléctrico Beramendi es uno de los pocos productores de pulpa de asaí en Pando, donde desde hace ocho años transforma este fruto con la mirada puesta no sólo en el mercado nacional sino también en la exportación.
=> Recibir por Whatsapp las noticias destacadas
“Ha sido de mucho impacto el crédito que hemos recibido”, confiesa a la Agencia Boliviana de Información (ABI) en una entrevista en “Amazónic Acaí”, su emprendimiento asentado en Cobija.

Como él, miles de productores recurren al sistema financiero para convertir un crédito en maquinaria, cultivos, ganado, infraestructura o capital de trabajo. Pero entre la firma del contrato del préstamo y el crecimiento de un negocio existe una historia que pocas veces aparece en las estadísticas.
ABI conversó con productores en la amazonía, oriente, valles y altiplano de Bolivia tanto beneficiarios como no de créditos, para conocer qué ocurre con un préstamo una vez que se efectiviza y qué oportunidades se pierden cuando no se concreta.
El alcance del financiamiento productivo

Infografía: ABI.
La gerenta de Estudios Económicos de la Asociación de Bancos Privados de Bolivia (Asoban), Daniella De Sousa, explica que el financiamiento productivo constituye un componente importante de la actividad bancaria, apoyar inversiones y facilitar el acceso a capital de trabajo en actividades como la industria manufacturera, la agricultura y la ganadería.
La demanda varía según la región, el ciclo productivo y las perspectivas de cada negocio. Sin embargo, para ampliar este financiamiento es fundamental que los productores cuenten con proyectos viables y condiciones que les permitan invertir y generar ingresos sostenibles.
Para acceder a un crédito de este tipo se evalúan principalmente la capacidad de pago, la experiencia en la actividad, el destino de los recursos y la información disponible sobre ingresos, costos y obligaciones.
Entre las dificultades de acceso se encuentran la insuficiente documentación del negocio, los ingresos inestables, el endeudamiento previo y las limitaciones de garantías. La informalidad también puede dificultar la acreditación de la actividad y sus flujos de recursos.
En el caso agrícola y ganadero, la evaluación debe considerar la estacionalidad de los ingresos, los ciclos de producción y los riesgos climáticos y de comercialización, procurando que el calendario de pagos guarde relación con la generación de recursos.
Cuando factores externos afectan el cumplimiento de pago es importante que el productor se acerque oportunamente a su entidad para evaluar su situación y las alternativas de reprogramación o refinanciamiento que correspondan, según la viabilidad del negocio y la normativa vigente.
“El éxito del crédito productivo comprende tanto el cumplimiento de las obligaciones como su contribución a la continuidad y el crecimiento del negocio. Además del comportamiento de pago, pueden analizarse cambios en producción, ventas, productividad, empleo e ingresos, cuando se dispone de información verificable”, enfatiza De Sousa.
Cinco destinos para el crédito:
Desde la Amazonía hacia nuevos mercados
Para Marvin la cámara de frío se convirtió en una pieza fundamental para mejorar su producción y ampliar sus ventas. Al tratarse de un producto 100% natural, la pulpa de asaí debe congelarse inmediatamente después de su procesamiento para mantener sus condiciones de conservación.
Esta infraestructura permite no solo garantizar la cadena de frío, sino también almacenar la producción y disponer de ella durante todo el año. De esta manera, el negocio amplió su alcance comercial.
“Sin la cámara de frío no podríamos llegar a otros departamentos. Esta infraestructura nos permite almacenar la pulpa y comercializarla durante todo el año”, remarca el cochabambino.
Para Marvin, el crédito productivo de $us 20.000 que le desembolsó Banco Unión, representó un impulso importante para el crecimiento de su emprendimiento. Ahora, su objetivo es duplicar su capacidad productiva, de 20 a 40 toneladas, mediante un nuevo préstamo.
“Estamos tratando de acceder a otro desembolso para aumentar nuestra producción con miras a la exportación. Para producir mayor pulpa de asaí se requiere bastante capital; y, para cubrir un mercado de exportación, se necesita tener más producción”, asegura.
El negocio que se traduce en empleos
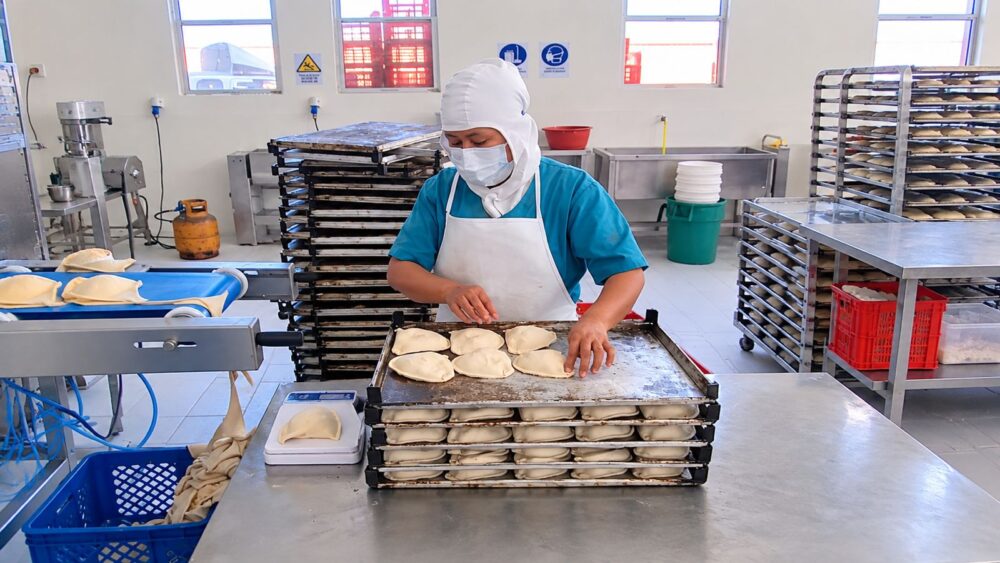
Las “Jawitas Mi Chulumani”, un emprendimiento con 15 años de vida en La Paz, dedicado a la elaboración y venta de una suculenta masa con relleno de queso untada con achiote, tradicional de Yungas, es otra historia que accedió al sistema financiero para crecer.
En su fábrica, ubicada en la exzona Franca Industrial de la ciudad de El Alto, Janis Paredes, su propietaria, cuenta que accedió a un crédito productivo de Banco BISA para comprar el terreno de esta infraestructura. “Creo que el acceso a crédito es importante para los emprendimientos”, enfatiza.
La preparación de las jawitas en la fábrica se extiende desde la mañana hasta la tarde. Una vez listas, la producción comienza a distribuirse a las tres de la madrugada y llega a las distintas sucursales en La Paz, El Alto y Oruro, donde el producto se reparte a los comensales.
Janis, oriunda de Chulumani e ingeniera comercial, creó su emprendimiento en 2011, con el apoyo de sus padres: Carmen Rosa Villca y Lucio Paredes, de oficios panadera y agricultor, destaca que “Jawitas Mi Chulumani” también se traduce en oportunidades laborales.
Su negocio genera empleo directos e indirectos. De las fuentes de trabajo directas, el 90% son mujeres dedicadas a las ventas y el 10% restante, varones que trabajan como choferes y técnicos.
Janis destaca que muchas de sus trabajadoras son madres, algunas solteras, que encuentran en esta actividad una oportunidad para salir adelante junto con sus hijos. “Mi equipo de trabajo es mi mayor capital. Todas las mujeres son empoderadas”, afirma con orgullo.

El préstamo ayudó a elevar su producción
Desde hace cuatro años, en el barrio América de Sucre, Chuquisaca, Mercedes Ortega se dedica a la elaboración de yogurt griego de frutas de temporada, impulsada por su gran prioridad, su hija Luciana, de cinco años.
Con su emprendimiento Yogumax, su producción artesanal llega a los mercados no solo de Sucre, sino también de Potosí, Santa Cruz, Tupiza, Tarija y proyecta estar pronto en La Paz.
Titulada en Administración Financiera y Química Industrial, Mercedes cuenta que gracias al acceso a un crédito productivo de Bs 137.000 desembolsado por BancoSol terminó de hacer construir la infraestructura donde actualmente elabora los yogurts. En este ambiente su producción y sus ventas crecieron, además contrató más personal.
“Ha sido un apalancamiento financiero muy importante. Gracias a ese crédito hemos podido crecer y contar con un ambiente propio para trabajar”, expresa al recordar cómo antes su negocio funcionaba en un inmueble en anticrético y “todo era más complicado”.

Un crédito que multiplicó sus ingresos
La pasión por los animales y su formación en Veterinaria llevaron a Ivert Loza de 33 años a convertir su vocación en un emprendimiento dedicado a la crianza y comercialización de aves ornamentales de alta genética.
Desde la urbanización Satélite Norte, en el municipio de Warnes, Santa Cruz, desarrolla esta actividad bajo el nombre de “LozValle”, una iniciativa que comenzó tres años atrás. Él cría gallinas de las razas Brahma, Isa Brown, Rhode Island, además de pollos criollos mejorados.
Son aves de gran tamaño, que pesan de entre cuatro a cinco kilos, por su plumaje y belleza son demandadas para adornar el hogar. El negocio las comercializa no sólo en Santa Cruz sino en todo el país.
Ivert cuenta que su emprendimiento nació con cuatro aves, pero ahora esa cifra se incrementó a 500. Pero este crecimiento fue posible gracias a un crédito productivo del Banco de Desarrollo Productivo (BDP) de Bs 100.000.
El desembolso fue destinado para importar de Perú ejemplares reproductores, ampliar y mejorar los ambientes de su criadero y comprar medicamentos y alimentos. “Estas inversiones fortalecieron la calidad de su producción y permitieron ampliar las posibilidades de crecimiento del negocio”, destaca el BDP.

Convirtió un oficio en independencia económica
Wenddy Laura de 26 años es madre de una bebé y una emprendedora que encontró en el oficio de llantera el camino para construir su independencia económica. Desde la llantería “Chato Veloz”, ubicada en la avenida Bolivia de El Alto, impulsa una historia de esfuerzo que hoy se traduce en varios negocios y nuevas fuentes de ingresos.
Wenddy se convirtió en “maestra llantera” a los 12 años. Este 2026 cumple 15 años en el oficio, una actividad que no solo le permitió contribuir económicamente a sus padres y hermanos, sino también ahorrar, invertir y ampliar sus emprendimientos.
Hace un par de años, dio un nuevo paso al abrir una tienda de venta de llantas en Santa Cruz, que actualmente está a cargo de su padre. Con los ingresos de ambos negocios, adquirió un minibús que incorporó al transporte público y que es conducido por uno de sus hermanos, generándole empleo y una renta diaria.
A estas iniciativas se sumó el financiamiento de BancoSol, que le permitió diversificar sus inversiones y consolidar nuevas fuentes de ingresos. Así, el trabajo que comenzó en su adolescencia se convirtió en la base para construir un patrimonio familiar.
“Estoy orgullosa de mí misma porque no pensaba tener estas cosas. Hoy día, una mujer sale a trabajar, lleva dinero a su hogar y aporta para seguir adelante y progresar”, expresa Wenddy, quien hoy ve en cada negocio la oportunidad de seguir creciendo junto con su familia.

Su historia se suma a las de Marvin, Janis, Mercedes e Ivert, emprendedores que encontraron en el emprendimiento y el acceso al crédito una oportunidad para crecer y abrir nuevos horizontes.
El crédito que nunca llegó
Dentro del Área Natural de Manejo Integrado Bosque, de la localidad pandina de Porvenir, Gustavo Moreno de 60 años cuenta con Yenlauta, un emprendimiento ecoturístico que recibe a turistas nacionales y extranjeros.
En 25 hectáreas del emprendimiento crece una variedad de productos amazónicos y tropicales, entre ellos el copoazú, cacao, asaí y castaña.
“Yenlauta no es solo mi hogar, es mi refugio de tranquilidad y paz”, expresa Gustavo, oriundo de Pando, durante un recorrido con este medio por ese sitio donde la naturaleza deja sentir toda su riqueza y esplendor.

Moreno relata que intentó acceder a un crédito de Bs 50.000 visitando tres bancos para concluir la construcción de una laguna destinada a la cría de peces para la venta. Aunque buscaba impulsar su emprendimiento, debía presentar un garante, requisito que se convirtió en un impedimento.
Considera que para muchos productores de esta región los requisitos exigidos por las entidades bancarias para acceder a un crédito son “numerosos” y se convierten en un obstáculo para obtener financiamiento. Si hubiese accedido a un crédito, asegura, “su situación sería otra”.
A su pedido, se sumó el de la secretaria general de la Federación Departamental de Asaí y Frutos Amazónicos de Pando (Fedafap), Livia Chávez, quien señaló que este tipo de asociaciones “no son sujetas a crédito bancario” y ello y les “dificulta mucho”.
“Considero que esta es una de las mayores necesidades que enfrentamos, ya que, por falta de recursos económicos, mucha fruta que se produce en los bosques del departamento no puede ser aprovechada”, relata.
La dirigente viajó hasta la sede de Gobierno para gestionar financiamiento bancario, pero sus esfuerzos no dieron resultado y no consiguió ningún crédito. Asegura que con apoyo crediticio su producción con valor agregado se vería más fortalecida.
Las cifras detrás del financiamiento productivo
Según la Autoridad de Supervisión del Sistema Financiero (ASFI) el porcentaje de solicitudes de créditos productivos rechazados es mínimo (casi el 1%), los cuales se relacionan principalmente con la ausencia de los documentos requeridos, insuficiente capacidad de pago, y mal historial crediticio, entre las razones principales.
Reporta que, en los últimos seis años, la cartera de créditos productivos creció de Bs 91.363 millones en 2021 a Bs 113.154 millones a junio de 2026. En tanto, el número de prestatarios también ascendió de 690.716 en 2021 a 917.214 a junio de esta gestión.
Al sexto mes de 2026, La Paz lidera la cantidad de préstamos productivos con 338.966 operaciones, seguido de Cochabamba con 223.858 y Santa Cruz con 165.789, Chuquisaca 61.000, Tarija 41.226, Potosí 38.850, Oruro 35.662, Beni 10.506 y Pando 1.357.
La ASFI reveló que la mora de la cartera de crédito productivo escaló de 1,3% en 2021 a 2,3% a junio de 2026, lo que respondería a distintos factores, entre ellos los conflictos sociales y fenómenos climáticos, según la percepción de los emprendedores entrevistados.

Infografía: ABI con datos de la ASFI.
Impulsa la economía, pero no llega a todos
Para el analista económico Enrique Ayo, el crédito productivo puede generar tres efectos positivos en la economía: incrementar los niveles de producción, impulsar la creación de empleos directos e indirectos y mejorar los ingresos de las familias.
“Este mejoramiento de los ingresos de las familias es posible especialmente cuando el financiamiento permite incrementar la productividad e incorporar mayor valor agregado a lo que se está haciendo”, explica.
Considera que el éxito del financiamiento productivo “no debe medirse solamente por la cantidad de dinero que prestan los bancos, sino por el impacto que genera en términos de producción, creación de empleos y mejora de los ingresos”.
No obstante, señala que, si bien la industria manufacturera, la agricultura y ganadería, la construcción están adquiriendo este tipo de préstamos de la banca, hay un sector, que no está accediendo debido a que no cuentan con experiencia, recursos económicos o un modelo de negocio que cumpla con las exigencias de las entidades financieras.
“Si una persona solicita un préstamo, el banco le va a pedir que explique para qué necesita el dinero y que presente un plan de negocios. Además, la entidad evaluará el proyecto antes de aprobar el financiamiento”, señala.
En ese sentido, recuerda que los bancos, independientemente sean públicos o privados, son instituciones de intermediación financiera, por lo que deben garantizar la recuperación de los recursos que prestan, ya que estos provienen, en gran medida, de los ahorros de sus clientes.
“Las condiciones que se le exigen al prestatario, a la persona que quiere acceder a un préstamo, hacen que algunos sectores queden automáticamente excluidos del sistema financiero”, advierte.
Ante esta situación, destaca el papel de la banca pública de desarrollo productivo, cuyo propósito es facilitar el acceso al financiamiento a las personas y sectores que no logran cumplir con los requisitos de la banca tradicional.
Hay una alternativa a este problema. El 2 de diciembre de 2015 fue creado el Fondo de Garantía de Crédito al Sector Productivo (Fogacp). Su objetivo es respaldar el otorgamiento de garantías para operaciones de microcrédito y crédito de pequeñas y medianas empresas destinadas al sector productivo para capital de operaciones o de inversión, incluidas operaciones de créditos para financiamiento al sector turismo y producción intelectual.
La función clave del Fogacp es actuar como un respaldo estatal o bancaria. Su cobertura es de hasta el 50% de la garantía requerida para un crédito.
Más allá de las estadísticas
Con sus créditos, Marvin logró obtener una cámara de frío para extender su venta de pulpas de asaí desde Pando hacia La Paz, Cochabamba, Santa Cruz, Sucre y Tarija, donde debe transportarse y conservarse en estado congelado para garantizar su calidad.

Janis pudo ampliar la infraestructura de su fábrica de jawitas, en El Alto, para aumentar su producción y generar más fuentes de empleo. Actualmente están a su cargo, 80 trabajadores, la mayoría mujeres.

Mercedes pasó de procesar apenas cinco litros de leche al día a alcanzar una producción de 120 litros en la actualidad. Este crecimiento le permite elaborar y comercializar diariamente entre 160 y 200 unidades de yogur griego natural, en diferentes sabores.

Ivert reconoce que el crecimiento de su unidad productiva le permitió aumentar sus ingresos de Bs 3.000 hasta Bs 15.000 mensuales, con lo cual cubre no sólo su deuda con el banco sino también sus estudios, los servicios de su hogar y ayuda económicamente a su familia.

Wenddy diversificó sus emprendimientos y amplió sus fuentes de ingresos, lo que le permitió mejorar su calidad de vida y proyectar un futuro con mayores oportunidades para su hija.
“Ahora me toca sacar adelante a mi niña, no quiero que pase las necesidades que yo pasé. Quiero conseguir un terrenito, un patrimonio, para ella”, expresó.

A diferencia de los otros emprendedores, Gustavo enfrentó dificultades para acceder al financiamiento bancario. Sin embargo, mantiene la esperanza de que se impulsen nuevas políticas que faciliten el acceso al crédito y brinden mayores oportunidades a los productores de la Amazonía.

Asoban reconoce que los principales desafíos de la banca son fortalecer la educación financiera y la gestión de los pequeños productores, además de considerar ampliar los mecanismos de cobertura de riesgos, dadas las particularidades de cada región.
En tanto, la ASFI destaca que, a junio de 2026, la participación de las mujeres en el financiamiento productivo alcanzó un rol significativo: el 31,3% de la cartera de créditos destinadas a personas naturales fue otorgado a prestatarias, reflejando su creciente impulso e inclusión en la actividad económica del país.
Recibir ese apoyo es fundamental y ayuda a impulsar los sueños de los emprendedores bolivianos. Marvin, por ejemplo, sabe que puede conquistar más mercados en el extranjero. La calidad boliviana es de exportación y sólo requiere de un impulso. Como es en el caso del asaí amazónico. Después de todo, emprender, afirma, es cuestión de fe y de trabajo, mucho trabajo.
MCM/EOP
Fuente: ABI